IPO record d'Anthropic (ANT, 81 Md$) et sell-off mondial de l'IA : Valorisation, CapEx et discipline de rééquilibrage
Analyse internationale de l'IPO record d'Anthropic (81 Md$ à 83 $/action, +17 % à 97,17 $ puis -9 % à -11 % dès J+1) sur fond de Nasdaq à -5 % YTD et de pire semaine asiatique depuis 2020 : comparaison historique, équations KaTeX CapEx/valorisation et rééquilibrage global.
Dernière révision méthodologique :

Recherche Quantitative · Lab Quant
Planificateur d'Allocation ETF
Photo : Frank Schulenburg — Wikimedia Commons (CC BY-SA 4.0)
DANS CET ARTICLE
Points clés à retenir (TL;DR)
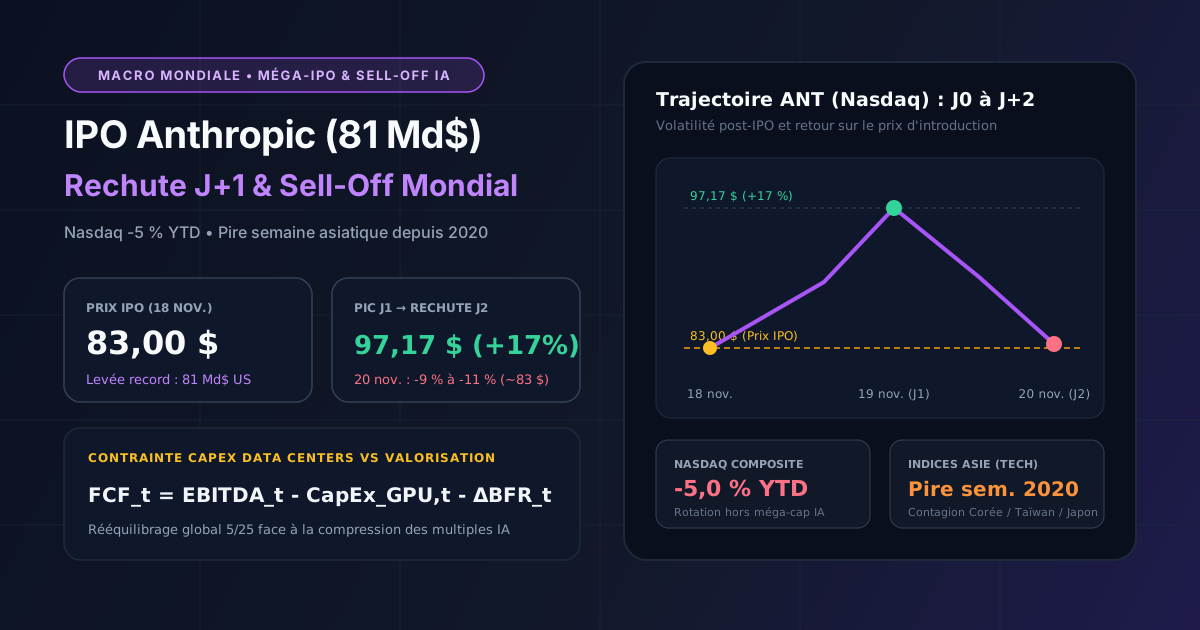
- L'IPO record d'Anthropic (81 Md$ US fixée à 83 $/action le 18 nov. 2026, symbole Nasdaq : ANT) a bondi de +17 % à 97,17 $ le 19 nov. avant de chuter de 9 % à 11 % dès le 20 nov. vers ~83 $.
- Ce retournement brutal s'inscrit dans un sell-off mondial de l'IA marquant un Nasdaq à -5 % YTD et la pire semaine boursière en Asie depuis la crise de 2020.
- Contrairement aux méga-IPO logicielles classiques à marges élevées, les laboratoires LLM font face à une intensité CapEx massive en centres de données qui compresse le Free Cash Flow (FCF) actualisé.
- Pour les investisseurs internationaux (US, Europe, Asie, Canada), la discipline de rééquilibrage par seuils (règle 5/25) surpasse l'achat impulsif lors des pics d'euphorie post-IPO.
En l'espace de quarante-huit heures, les marchés financiers mondiaux ont vécu le condensé le plus saisissant du cycle d'investissement en intelligence artificielle. Le 18 novembre 2026, Anthropic PBC réalisait l'une des introductions en bourse les plus monumentales de l'histoire financière contemporaine, fixant son prix d'offre à 83,00 $ US par action pour une opération record de 81 milliards de dollars américains. Le 19 novembre, pour ses premiers pas sur le Nasdaq sous le symbole ANT, l'action s'envolait de +17 % jusqu'à 97,17 $ US, portée par l'appétit des gérants mondiaux pour le premier laboratoire pur de modèles de langage frontières coté en bourse.
Mais dès le 20 novembre 2026, l'euphorie laissait place à une brutale réalité macroéconomique : ANT décrochait de -9 % à -11 %, effaçant la quasi-totalité de ses gains inauguraux pour refluer vers ~83 $ US. Comme l'ont souligné Reuters, la BBC et The Guardian, ce renversement ne constitue pas un accident isolé : il coïncide avec un sell-off mondial des valeurs technologiques et IA, entraînant le Nasdaq Composite à -5 % depuis le début de l'année (YTD) et infligeant aux marchés asiatiques leur pire semaine depuis 2020 (sous le poids des géants coréens, taïwanais et japonais des semi-conducteurs).
Pourquoi une IPO historique de 81 milliards de dollars échoue-t-elle à servir de catalyseur haussier durable ? Cette étude replace ANT face aux grandes méga-IPO technologiques des quinze dernières années, démontre mathématiquement la tension entre valorisation boursière et CapEx des centres de données, et présente un protocole de rééquilibrage international adapté aux régimes de forte volatilité.
Pour tester votre tolérance au risque sur 10 à 25 ans et automatiser vos seuils d'arbitrage, consultez notre Planificateur d'Investissement ainsi que le Simulateur de Rééquilibrage de Portefeuille.
1. Anthropic (ANT) face aux méga-IPO technologiques historiques
L'histoire boursière montre que les introductions en bourse de taille record surviennent fréquemment à proximité d'un pic d'enthousiasme sectoriel ou d'une transition de cycle de liquidité. Lorsque la taille d'une offre atteint plusieurs dizaines de milliards de dollars, elle absorbe mécaniquement une fraction considérable de la liquidité disponible chez les fonds institutionnels long-only, contraignant certains gérants à vendre d'autres valeurs technologiques existantes (NVIDIA, Microsoft, fondeurs asiatiques) pour financer leur allocation — un phénomène connu sous le nom d'effet d'éviction (crowding-out effect).
Le tableau ci-dessous compare l'IPO d'Anthropic (novembre 2026) à quatre méga-IPO technologiques emblématiques :
| Émetteur (Symbole) | Année / Bourse | Taille / Valorisation IPO | Performance Jour 1 | Trajectoire post-IPO notable | Intensité CapEx au lancement |
|---|---|---|---|---|---|
Anthropic (ANT) |
Nov. 2026 (Nasdaq) | 81 Md$ (prix 83 $) | +17 % (pic 97,17 $) | -9 % à -11 % dès J+1 (~83 $) | Extrême (centres de données / puces) |
Alibaba (BABA) |
Sept. 2014 (NYSE) | ~25 Md$ levés (~168 Md$ cap.) | +38 % | Consolidation puis doublement sur 3 ans | Faible à modérée (marketplace) |
Meta / Facebook (META) |
Mai 2012 (Nasdaq) | ~16 Md$ levés (~104 Md$ cap.) | +0,6 % | Chute de -50 % en 4 mois avant rebond | Modérée (serveurs web classiques) |
Rivian (RIVN) |
Nov. 2021 (Nasdaq) | ~12 Md$ levés (~66 Md$ cap.) | +29 % | Pic à 179 $ puis chute > -85 % | Très élevée (usines automobiles) |
Arm Holdings (ARM) |
Sept. 2023 (Nasdaq) | ~4,9 Md$ levés (~54 Md$ cap.) | +25 % | Repli initial puis forte revalorisation | Très faible (licences IP) |
La leçon structurelle est limpide : les méga-IPO à faible intensité capitalistique (licences logicielles ou IP comme Arm ou les débuts d'Alibaba) convertissent rapidement la croissance de leur chiffre d'affaires en flux de trésorerie disponibles (Free Cash Flow). À l'inverse, les modèles à intensité CapEx extrême — qu'il s'agisse d'usines industrielles ou de gigawatts de calcul IA — subissent une surveillance implacable des marchés dès que le coût du capital reste élevé ou que la rentabilité des clients finaux est questionnée.
2. L'équation de valorisation face au mur du CapEx Data Centers
La rechute de -9 % à -11 % d'ANT le 20 novembre 2026, couplée à la pire semaine asiatique depuis 2020, reflète une réévaluation globale du rendement du capital investi (ROIC) dans l'écosystème IA. Pour valoriser un laboratoire d'IA générative de premier plan, les analystes institutionnels confrontent le multiple de chiffre d'affaires implicite à la dynamique de génération de flux de trésorerie disponibles () :
En régime stationnaire de croissance perpétuelle et de coût moyen pondéré du capital (), le multiple théorique de valeur d'entreprise sur chiffre d'affaires () obéit à l'identité de Gordon-Shapiro ajustée de l'intensité capitalistique :
où désigne le taux d'imposition effectif et le taux d'amortissement fiscal des infrastructures de calcul.
Cette équation met en lumière le dilemme financier au cœur du sell-off mondial de novembre 2026 :
- Si les puces GPU et ASIC nécessitent un renouvellement matériel tous les 3 à 4 ans (obsolescence rapide des générations d'accélérateurs), l'intensité capitalistique demeure durablement élevée (souvent supérieure à 25 %–40 % du chiffre d'affaires).
- Dès lors, une hausse même modeste du taux d'actualisation exigé (+100 points de base liés au risque macroéconomique ou réglementaire) ou une légère révision à la baisse de la croissance comprime brutalement le multiple de 20 % à 35 %.
C'est cette sensibilité mathématique qui explique la synchronisation parfaite entre la rechute d'ANT à New York, le recul du Nasdaq à -5 % YTD et la correction violente des chaînes d'approvisionnement en Corée du Sud, à Taïwan et au Japon.
3. Contagion internationale : pourquoi l'Asie a enregistré sa pire semaine depuis 2020
Pour un investisseur situé en Europe, en Amérique du Nord ou en Asie-Pacifique, le sell-off de novembre 2026 illustre l'intégration verticale mondiale du facteur IA :
- États-Unis (Nasdaq -5 % YTD) : concentration de la valorisation logicielle et de la conception de puces (NVIDIA, Anthropic, hyperscalers).
- Asie (Taïwan, Corée du Sud, Japon) : concentration de la fabrication physique (fonderie avancée, mémoire HBM, substrats et équipements de test). Lorsque le marché doute simultanément de la soutenabilité des valorisations post-IPO (
ANT) et de la gouvernance du leader mondial des GPU (NVDA), les valeurs matérielles asiatiques agissent comme un actif à bêta amplifié sur le cycle CapEx américain. - Europe et Canada : exposition directe plus modérée sur les indices domestiques (hors quelques champions comme ASML aux Pays-Bas ou Shopify/Constellation Software au Canada), mais exposition indirecte massive via les FNB mondiaux (MSCI World / S&P 500) détenus par les ménages et fonds de pension.
4. Discipline de rééquilibrage global face aux chocs post-IPO
Lorsqu'un secteur dominant connaît des oscillations de +17 % puis -11 % en 24 heures, la principale source de destruction de richesse pour les investisseurs particuliers n'est pas la volatilité intrinsèque de l'indice, mais le biais de synchronisation (behavior gap) — acheter à 97,17 $ dans l'euphorie et capituler lors de la correction.
La gestion de portefeuille systématique repose sur une règle mathématique simple : le rééquilibrage par corridors (règle 5/25) formalisée dans la littérature institutionnelle. Si la pondération cible d'une classe d'actifs (par exemple Actions Américaines / Tech, Actions Europe-Asie ou Obligations) est , un rééquilibrage n'est déclenché que lorsque l'écart absolu ou relatif dépasse :
Cette discipline mécanique impose deux comportements contrariens salvateurs :
- Écrêter automatiquement les bulles locales lorsque la poche technologique dépasse son corridor supérieur sans avoir à deviner le sommet exact du marché.
- Réallouer progressivement vers les régions décotées (comme les marchés asiatiques ou européens après une semaine de capitulation) en respectant son budget de risque initial.
Vous pouvez paramétrer vos propres corridors de dérive dans notre Simulateur de Rééquilibrage et projeter l'effet de vos versements périodiques (Dollar-Cost Averaging) dans le Planificateur d'Investissement.
Sources primaires et références internationales
- Reuters (18–20 novembre 2026) — Couverture de l'IPO record de 81 milliards de dollars d'Anthropic (Nasdaq : ANT), du repli de 9 %–11 % le 20 novembre et de la pire semaine boursière en Asie depuis 2020.
- U.S. Securities and Exchange Commission (SEC) & Nasdaq — Anthropic PBC Form S-1 Registration Statement et données officielles de cotation inaugurale (83,00 $ pricing, 97,17 $ pic Jour 1).
- The Guardian & BBC News (novembre 2026) — Analyses macroéconomiques sur la correction mondiale des valeurs IA et la pression sur les dépenses d'investissement en centres de données.
- Ritter, J. R. (University of Florida) — Initial Public Offerings: Updated Statistics (études empiriques longitudinales sur la sous-performance relative moyenne des méga-IPO au cours des 12 à 36 mois suivant leur introduction).
Avertissement analytique : Cette analyse macroéconomique et quantitative est publiée exclusivement à titre informatif et éducatif. Elle ne constitue ni un conseil en investissement personnalisé ni une incitation à acheter ou vendre Anthropic (ANT) ou tout autre titre mentionné.
Planificateur d'Allocation ETF
Simulez la projection déterministe de vos versements ETF et structurez votre allocation par enveloppe fiscale.
Construire un plan ETFAuteur & Responsable Méthodologique
Alain Legrand
Fondateur & Ingénieur Financier Quantitatif · TrueVerdikt
Ingénieur financier indépendant basé au Québec (Canada), Alain Legrand conçoit et audite les modèles déterministes de TrueVerdikt : comparaison des frais RFG Série A/F et FNB TSX, arbitrage fiscal REER/CELIAPP, actuariat hypothécaire canadien et détection statistique du surapprentissage (Deflated Sharpe Ratio & CPCV).
Sources primaires & références vérifiées
- BSIF (OSFI) — Ligne directrice B-20 — Pratiques et procédures saines en matière de souscription de prêts hypothécaires résidentiels et test de tension (stress-test).
- ARC (CRA) — CELIAPP, REER & RAP — Plafonds officiels de cotisation (8 000 $/an, 40 000 $ à vie pour le CELIAPP), déductions fiscales et règles du RAP.
- CIFSC — Comité des normes des fonds d'investissement du Canada — Catégorisation normalisée des fonds communs de placement et FNB canadiens utilisée dans notre comparateur RFG.
- Bailey & López de Prado (2014) — The Deflated Sharpe Ratio — Correcting for Selection Bias, Backtest Overfitting, and Non-Normality. The Journal of Portfolio Management, 40(5), 94–107 (SSRN).
Financement circulaire de l'IA, guerre CUDA vs TPU/Trainium et parité de risque : Audit d'un portefeuille mondial

Acheter NVIDIA (NVDA) et Anthropic (ANT) en USD depuis le Canada : Frais de change, Norbert's Gambit, CDR et fiscalité REER/CELI