Investir dans Anthropic (Nasdaq : ANT) depuis le Canada Post-IPO : Analyse de l'IPO record de 81 Md$, accès USD et risques
Analyse financière post-IPO d'Anthropic (Nasdaq : ANT) depuis le Canada : introduction record de 81 Md$ à 83 $ le 18 nov., envolée à 97,17 $ le 19 nov., rechute vers ~83 $ le 20 nov., accès direct USD vs AMZN/GOOGL, frais FX et cadre AMF/OCRI.
Dernière révision méthodologique :
Recherche Quantitative · Lab Quant
Planificateur d'Allocation ETF
Illustration éditoriale — TrueVerdikt
DANS CET ARTICLE
Points clés à retenir (TL;DR)
- Anthropic est cotée au Nasdaq sous le symbole ANT depuis le 19 novembre 2026 après une IPO record de 81 milliards $ US fixée à 83 $/action le 18 novembre.
- Le titre a bondi de +17 % jusqu'à 97,17 $ lors de sa première séance avant de rechuter de 9 % à 11 % vers ~83 $ le 20 novembre, illustrant la volatilité extrême des méga-IPO technologiques.
- Les investisseurs canadiens peuvent désormais acheter ANT directement en USD dans un REER, CELI ou CELIAPP, mais sans CDR canadien au lancement, la gestion des frais de change (1,5 % à 2,5 % vs Norbert's Gambit) est déterminante.
- Les SPV privés pré-IPO sont devenus obsolètes pour les nouveaux entrants ; les voies indirectes (AMZN, GOOGL, FNB IA/Cloud) restent pertinentes pour diluer le risque spécifique d'Anthropic et l'expiration du lock-up à 180 jours.
L'attente autour de l'introduction en bourse d'Anthropic PBC a pris fin cette semaine par un événement historique sur les marchés financiers mondiaux. Le 18 novembre 2026, le créateur des modèles d'intelligence artificielle Claude a fixé le prix de son introduction en bourse (Initial Public Offering, IPO) à 83 $ US par action, pour une opération record de 81 milliards de dollars américains. Dès le 19 novembre 2026, le titre a effectué ses premiers pas sur le Nasdaq sous le symbole ANT, bondissant de +17 % jusqu'à 97,17 $ US en séance inaugurale, avant de subir dès le 20 novembre 2026 une correction brutale de -9 % à -11 % le ramenant aux alentours de son prix d'introduction (~83 $ US) dans un contexte de repli généralisé du secteur IA.
Pour un investisseur canadien, ce basculement du marché privé au marché public transforme radicalement l'équation d'accès. Il n'est plus nécessaire de passer par des véhicules privés illiquides (SPV) réservés aux investisseurs qualifiés sous le Règlement 45-106 : ANT est désormais directement négociable en dollars américains dans un REER, un CELI, un CELIAPP ou un compte non enregistré. Toutefois, cette accessibilité immédiate s'accompagne de nouveaux arbitrages quantitatifs : coût de change CAD/USD (absence de CDR canadien au lancement), volatilité post-IPO, risque d'expiration de la période de blocage (lock-up) et comparaison avec l'exposition indirecte via Amazon (AMZN), Alphabet (GOOGL) ou les FNB thématiques IA/Cloud.
Pour comparer les frais réels des véhicules cotés ou intégrer une poche IA volatile dans une allocation globale disciplinée, vous pouvez utiliser notre Comparateur de Fonds et FNB et modéliser votre trajectoire dans le Planificateur d'Investissement.
1. Anatomie financière de l'IPO record d'Anthropic (18–20 novembre 2026)
L'entrée en bourse d'Anthropic à 81 milliards de dollars américains constitue un cas d'école de la mécanique de découverte des prix (price discovery) sur une valeur de croissance à forte intensité capitalistique :
- 18 novembre 2026 (Pricing) : prix d'émission fixé à 83,00 $ US, reflétant une demande institutionnelle massive mais déjà sensible aux coûts d'infrastructure de calcul (centres de données, GPU et ASICs).
- 19 novembre 2026 (Jour 1 sur le Nasdaq) : ouverture en forte hausse et pic à 97,17 $ US (+17,07 %), porté par l'afflux d'ordres particuliers et de fonds thématiques souhaitant capter le premier grand laboratoire LLM pur coté sur le Nasdaq.
- 20 novembre 2026 (Jour 2 — Retour à la réalité) : repli rapide de -9 % à -11 % vers ~83 $ US, déclenché conjointement par des prises de bénéfices rapides et par le choc de gouvernance affectant NVIDIA (enquête comptable de la SEC rapportée par Reuters le même jour).
Sur le plan mathématique, un investisseur particulier canadien ayant acheté ANT au sommet de la première séance () pour le voir refluer à le lendemain enregistre déjà un drawdown de . Pour simplement revenir à l'équilibre, le titre doit désormais progresser de :
Si l'achat a de surcroît été effectué avec des frais de conversion CAD USD de chez un courtier canadien standard, le seuil de rentabilité effectif en dollars canadiens grimpe immédiatement au-dessus de +19,4 % (hors variation du taux de change CAD/USD).
2. Les 4 voies d'exposition post-IPO depuis le Canada
L'entrée en bourse d'Anthropic redéfinit les quatre options accessibles aux épargnants canadiens.
Voie 1 : L'achat direct d'Anthropic (ANT sur le Nasdaq en USD)
C'est désormais la seule voie offrant une exposition pure à 100 % aux revenus d'API, d'abonnements Claude Enterprise et aux marges opérationnelles d'Anthropic.
- Admissibilité fiscale : le Nasdaq étant une bourse désignée par le ministère des Finances du Canada,
ANTest pleinement admissible dans un REER, un CELI et un CELIAPP. Anthropic ne versant aucun dividende au lancement (réinvestissement intégral en R&D et capacité de calcul), la retenue à la source américaine de 15 % sur les dividendes est actuellement nulle () quelle que soit l'enveloppe choisie. - Friction opérationnelle au Canada : contrairement à NVIDIA (
NVDA.NE), Amazon (AMZN.NE) ou Alphabet (GOOG.NE),ANTne dispose pas de Certificat canadien de dépôt (CDR) en CAD au lendemain de son IPO. L'achat exige donc des dollars américains. Convertir des CAD via la conversion automatique d'un courtier (1,5 % à 2,5 % par sens) engendre un coût composé aller-retour :
Pour , cette friction détruit 3,96 % du capital. L'utilisation d'un sous-compte USD alimenté par le Norbert's Gambit (DLR.TO / DLR.U.TO) ou d'un courtier au taux interbancaire réduit ce coût à moins de 0,15 %–0,30 % pour tout montant supérieur à ~1 500 $ CA.
Voie 2 : Les sponsors stratégiques cotés (Amazon AMZN et Alphabet GOOGL)
Avant l'IPO, Amazon (~8 G$ US engagés) et Alphabet (>3 G$ US engagés) servaient de substituts imparfaits. En régime post-IPO, leur rôle analytique change : ils offrent une exposition amortie qui combine la valorisation publique désormais observable de leur participation dans ANT avec les flux de trésorerie récurrents de leurs plateformes cloud (AWS Bedrock / Trainium et Google Cloud TPU).
L'exposition économique indirecte au bilan reste mathématiquement diluée par leur capitalisation boursière :
Même avec une valorisation publique d'Anthropic proche de 81 milliards de dollars, une participation résiduelle post-dilution de 10 % à 15 % au bilan d'un géant pesant plus de 2 000 milliards de dollars représente moins de 0,4 % à 0,6 % de sa capitalisation boursière. En revanche, AMZN et GOOGL bénéficient de CDR canadiens en CAD (AMZN.NE, GOOG.NE) et d'une volatilité nettement inférieure à celle d'une IPO fraîchement cotée.
Voie 3 : Les FNB indiciels larges et FNB thématiques IA / Cloud
Pour les investisseurs canadiens souhaitant éviter le risque de concentration sur un seul émetteur, les FNB indiciels (comme XUU, VFV ou ZNQ) n'intègrent généralement une nouvelle méga-IPO qu'après des délais de saisonnalité et de critères de rentabilité (par exemple les règles d'inclusion trimestrielles du Nasdaq-100 ou du S&P 500). À l'inverse, certains FNB thématiques IA/Cloud ou FNB dédiés aux IPO récentes peuvent intégrer ANT plus rapidement, moyennant des RFG plus élevés (0,40 % à 0,75 %/an).
Voie 4 : Que deviennent les ex-SPV pré-IPO et la période de lock-up ?
L'époque des SPV privés pré-IPO (facturant 3 %–5 % à l'entrée, 2 %/an de gestion et 20 % de carried interest sous le Règlement 45-106 de l'AMF/ACVM) est désormais close pour les nouveaux investisseurs canadiens : payer de telles couches de frais n'a plus aucune justification économique dès lors que le titre est liquide sur le Nasdaq.
En revanche, les anciens détenteurs pré-IPO (fonds de capital-risque, employés et SPV) demeurent soumis à une période de blocage contractuelle (lock-up), généralement de 180 jours (jusqu'en mai 2027), détaillée dans le prospectus Form S-1 déposé auprès de la SEC. L'arrivée potentielle sur le marché de millions d'actions additionnelles à l'échéance du lock-up constitue un facteur technique classique de pression baissière à intégrer dans toute analyse de risque.
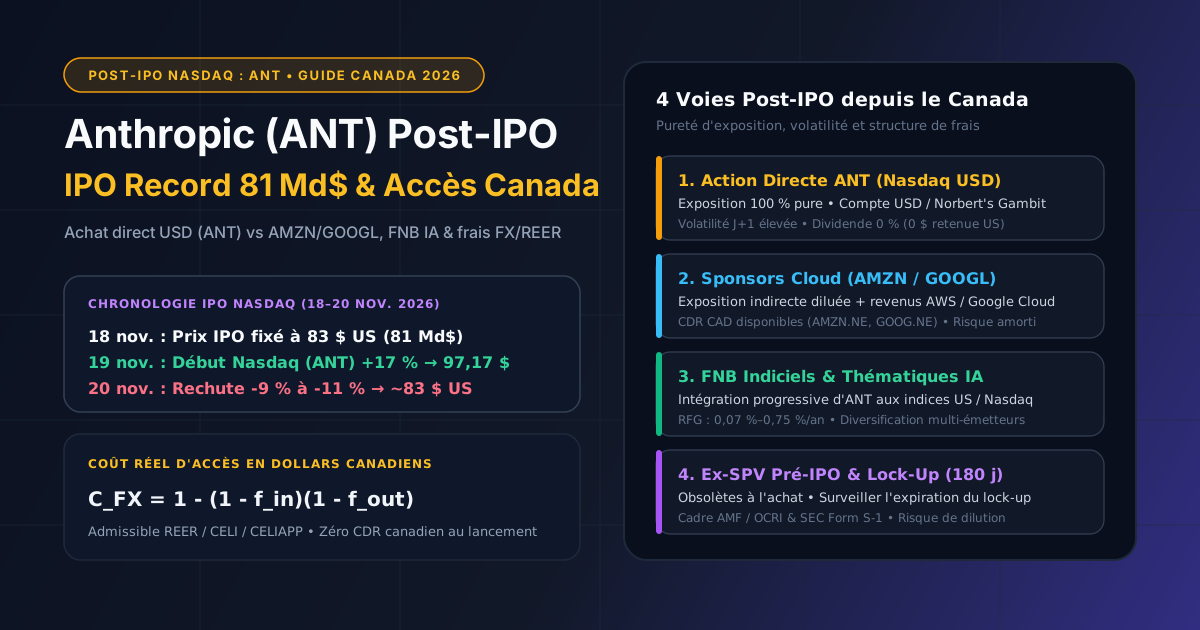
3. Tableau comparatif post-IPO des 4 options pour un investisseur canadien
| Critère d'analyse (Novembre 2026) | 1. Action directe ANT (Nasdaq) |
2. Sponsors (AMZN / GOOGL) |
3. FNB IA / Cloud & Indiciels | 4. Ex-SPV Pré-IPO (Historique) |
|---|---|---|---|---|
| Statut au 20 nov. 2026 | Cotée au Nasdaq (~83 $ US) | Cotés (Nasdaq + CDR CAD) | Cotés (TSX / Bourses US) | Obsolète pour nouvel achat |
| Pureté d'exposition Anthropic | 100 % directe | Faible (< 1 % bilan + levier Cloud) | Progressive / diluée | 100 % brute (érodée par frais) |
| Enveloppes canadiennes | REER, CELI, CELIAPP (en USD) | REER, CELI, CELIAPP (USD ou CAD) | REER, CELI, CELIAPP | Non admissible (marché dispensé) |
| Frais principaux | Change FX (0,15 % NG à 2,5 %) | 0 % (ou CDR ~0,60 %/an) | RFG : 0,07 % à 0,75 %/an | 3-5 % entrée + 2 %/an + 20 % carry |
| Retenue US sur dividendes (15 %) | 0 $ (aucun dividende) | 0 $ (AMZN) / faible (GOOGL) | 0 % en REER (FNB US) / 15 % CELI | N/A |
| Risque dominant | Volatilité post-IPO + lock-up 180 j | Risque conglomérat / régulation | Duplication & RFG thématique | Illiquidité résiduelle jusqu'à sortie |
4. Valorisation post-IPO, intensité CapEx et cadre AMF / OCRI
Même cotée en bourse, une méga-IPO d'intelligence artificielle présente une sensibilité extrême aux hypothèses de marge brute et de dépenses d'investissement en centres de données (CapEx). Dans un modèle d'actualisation des flux de trésorerie disponibles (Free Cash Flow), la valeur d'entreprise implicite dépend directement de l'écart entre la croissance des revenus récurrents () et le taux d'actualisation exigé () ajusté du coût du capital de calcul :
C'est précisément cette sensibilité au terme qui explique la rechute de -9 % à -11 % d'ANT le 20 novembre 2026 : dès que le marché réévalue le coût des semi-conducteurs ou le rythme de monétisation des entreprises clientes, le multiple de valorisation se contracte instantanément.
Sur le plan réglementaire canadien, l'entrée d'Anthropic sur le Nasdaq la fait passer du régime des dispenses de prospectus (Règlement 45-106 supervisé par l'AMF et les ACVM) au régime des émetteurs assujettis américains sous surveillance de la SEC (rapports trimestriels 10-Q, annuels 10-K et déclarations d'initiés Form 4). Les épargnants canadiens doivent toutefois rester vigilants face aux sollicitations frauduleuses sur les réseaux sociaux promettant des « tranches d'actions ANT à rabais » ou des plateformes non inscrites auprès de l'OCRI (CIRO) : toute transaction légitime sur ANT s'exécute exclusivement via un courtier réglementé donnant accès au Nasdaq.
5. Discipline de dimensionnement et gestion du risque
Face à une volatilité quotidienne à deux chiffres comme celle observée entre le 19 et le 20 novembre 2026 (+17 % puis -9 % à -11 %), la rigueur quantitative recommande de ne jamais isoler un titre individuel de l'architecture globale du portefeuille :
- Vérifier les frais réels avant d'exécuter : comparez l'impact des frais de change et des RFG sur plusieurs années via le Comparateur de Fonds et FNB.
- Plafonner le poids spécifique : limiter toute position post-IPO non rentable ou hautement volatile à une fraction mesurée du capital total, en simulant l'impact d'un scénario défavorable (-40 % à -50 %) dans le Planificateur d'Investissement.
- Privilégier les ordres à cours limité (limit orders) : durant les premières semaines suivant une IPO, les écarts acheteur-vendeur (bid-ask spreads) et les trous de liquidité à l'ouverture peuvent coûter plusieurs dizaines de points de base sur un ordre au marché.
Sources primaires et références réglementaires
- U.S. Securities and Exchange Commission (SEC) — EDGAR — Anthropic PBC Form S-1 Registration Statement (conditions de l'IPO, structure du capital, risques liés aux dépenses de calcul et clauses de lock-up).
- Nasdaq, Inc. — Anthropic PBC (ANT) Listing & First-Day Trading Data (18–20 novembre 2026 : prix d'introduction de 83 $ US, levée de 81 Md$ US et séance inaugurale à 97,17 $ US).
- Reuters (18–20 novembre 2026) — Couverture de l'IPO record d'Anthropic à 81 milliards de dollars et du repli post-IPO du 20 novembre sur fond de correction technologique.
- Autorité des marchés financiers (AMF) / OCRI (CIRO) — Guides de conformité pour l'achat de titres cotés aux États-Unis et alertes aux investisseurs canadiens.
Avertissement analytique : Ce dossier est présenté exclusivement à des fins d'information et d'éducation financière quantitative. Il ne constitue ni un conseil financier, juridique ou fiscal personnalisé, ni une recommandation d'achat ou de vente d'actions Anthropic (ANT), Amazon (AMZN) ou Alphabet (GOOGL).
Planificateur d'Allocation ETF
Simulez la projection déterministe de vos versements ETF et structurez votre allocation par enveloppe fiscale.
Construire un plan ETFAuteur & Responsable Méthodologique
Alain Legrand
Fondateur & Ingénieur Financier Quantitatif · TrueVerdikt
Ingénieur financier indépendant basé au Québec (Canada), Alain Legrand conçoit et audite les modèles déterministes de TrueVerdikt : comparaison des frais RFG Série A/F et FNB TSX, arbitrage fiscal REER/CELIAPP, actuariat hypothécaire canadien et détection statistique du surapprentissage (Deflated Sharpe Ratio & CPCV).
Sources primaires & références vérifiées
- BSIF (OSFI) — Ligne directrice B-20 — Pratiques et procédures saines en matière de souscription de prêts hypothécaires résidentiels et test de tension (stress-test).
- ARC (CRA) — CELIAPP, REER & RAP — Plafonds officiels de cotisation (8 000 $/an, 40 000 $ à vie pour le CELIAPP), déductions fiscales et règles du RAP.
- CIFSC — Comité des normes des fonds d'investissement du Canada — Catégorisation normalisée des fonds communs de placement et FNB canadiens utilisée dans notre comparateur RFG.
- Bailey & López de Prado (2014) — The Deflated Sharpe Ratio — Correcting for Selection Bias, Backtest Overfitting, and Non-Normality. The Journal of Portfolio Management, 40(5), 94–107 (SSRN).
Financement circulaire de l'IA, guerre CUDA vs TPU/Trainium et parité de risque : Audit d'un portefeuille mondial

Acheter NVIDIA (NVDA) et Anthropic (ANT) en USD depuis le Canada : Frais de change, Norbert's Gambit, CDR et fiscalité REER/CELI
