Acheter NVIDIA (NVDA) et Anthropic (ANT) en USD depuis le Canada : Frais de change, Norbert's Gambit, CDR et fiscalité REER/CELI
Calcul quantitatif de l'érosion FX (1,5 %–2,5 %) au Canada pour acheter NVDA ou Anthropic (ANT, Nasdaq), équation du coût composé, comparatif CDR NVDA.NE vs Norbert's Gambit (DLR/DLR.U) vs compte USD et fiscalité REER/CELI.
Dernière révision méthodologique :

Recherche Quantitative · Lab Quant
Planificateur d'Allocation ETF
Illustration éditoriale — TrueVerdikt
DANS CET ARTICLE
Points clés à retenir (TL;DR)
- Convertir des dollars canadiens en USD directement chez un courtier canadien coûte généralement 1,5 % à 2,5 % par sens, soit une érosion composée aller-retour de 2,98 % à 4,94 %.
- Le CDR canadien NVDA.NE (coté sur Cboe Canada) élimine les frais de change initiaux mais prélève un coût implicite de couverture de change pouvant atteindre 0,60 % par an.
- Pour un montant supérieur à ~1 500 $ CA et un horizon de détention de plus de 2 ans, le Norbert's Gambit (DLR.TO / DLR.U.TO) dans un compte USD domine mathématiquement les autres options.
- En vertu de l'Article XXI de la Convention fiscale Canada–États-Unis, détenir NVDA directement en USD dans un REER exonère les dividendes de la retenue US de 15 %, contrairement au CELI et au CELIAPP.
Lorsqu'un investisseur canadien décide d'acheter des actions individuelles de NVIDIA Corporation (Nasdaq : NVDA) ou, depuis son introduction en bourse record du 19 novembre 2026, d'Anthropic PBC (Nasdaq : ANT), sa première décision opérationnelle n'est pas le prix d'entrée en bourse, mais la mécanique de conversion de devises CAD/USD et le choix de l'enveloppe fiscale. Chez la majorité des courtiers à escompte canadiens, une négligence à cette étape détruit instantanément entre 3 % et 5 % du capital investi, avant même la première fluctuation du titre.
Trois méthodes coexistent au Canada pour s'exposer directement aux valeurs IA américaines : la conversion automatique au taux du courtier, l'achat d'un certificat canadien de dépôt couvert contre le change (CDR NVDA.NE coté sur Cboe Canada — étant précisé qu'ANT ne dispose d'aucun CDR canadien au lendemain de son IPO), et la conversion à coût quasi nul via un compte USD alimenté par le Norbert's Gambit (utilisant le FNB DLR.TO / DLR.U.TO). Cette étude établit les équations exactes de coût composé et de seuil de rentabilité (breakeven), puis analyse le traitement fiscal de la retenue à la source américaine de 15 % entre le REER, le CELI et le CELIAPP.
Pour modéliser l'impact des frais récurrents sur votre portefeuille ou optimiser la répartition entre vos comptes enregistrés canadiens, consultez notre Comparateur de Fonds et FNB et le Simulateur d'Arbitrage Fiscal REER / CELIAPP.
1. L'équation de l'érosion FX chez les courtiers canadiens
La plupart des plateformes de courtage canadiennes sans commission affichent « 0 $ de frais de transaction », mais appliquent une majoration de taux de change (FX spread) comprise entre 1,50 % et 2,50 % au-dessus du taux interbancaire au comptant lors de chaque conversion CAD USD, puis de nouveau lors de la reconversion USD CAD à la vente (si le compte ne permet pas de conserver des liquidités en dollars américains).
Si désigne les frais de change à l'achat et les frais à la revente, le coût composé aller-retour sur le capital initial s'écrit :
Pour un courtier facturant :
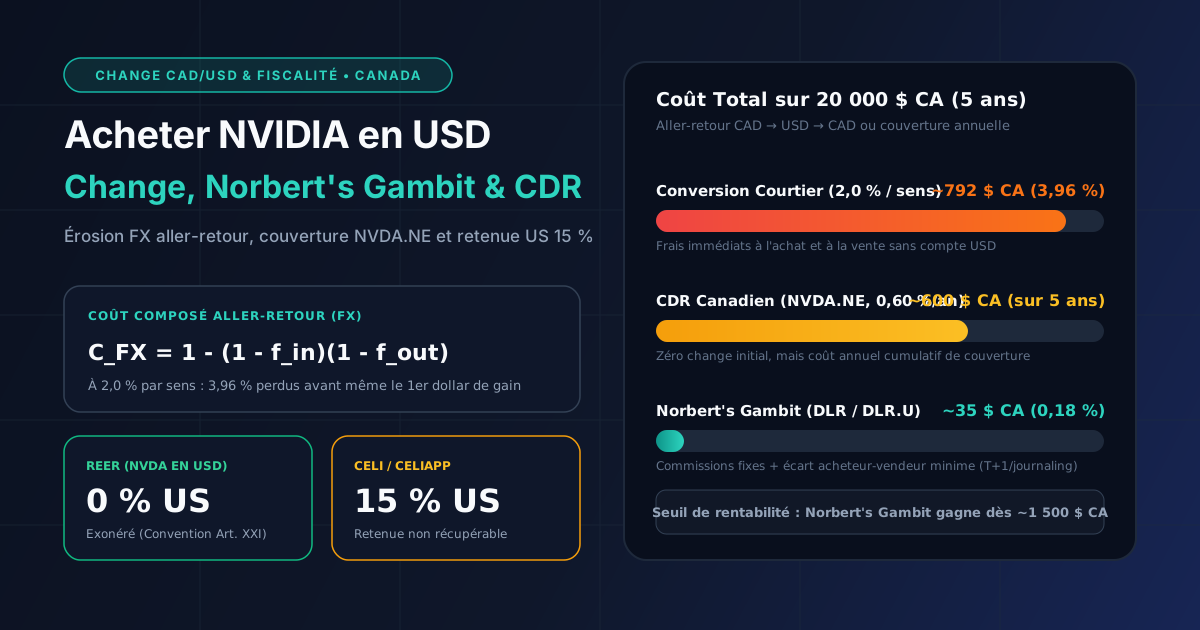
Sur une position de 20 000 $ CA, cette conversion automatique ampute le capital d'environ 792 $ CA en frais de change purs. Pire encore, si l'investisseur ne détient pas de sous-compte USD et effectue des achats/ventes tactiques deux fois par an, le taux de rendement requis uniquement pour revenir à l'équilibre dépasse rapidement 7 % à 8 % annuels.
2. Le CDR canadien NVDA.NE : confort en CAD vs coût cumulatif de couverture
Les Certificats canadiens de dépôt (CDR) émis par la CIBC et cotés en dollars canadiens sur Cboe Canada (anciennement NEO Exchange), comme NVDA.NE, permettent d'acheter une fraction d'action NVIDIA en CAD sans jamais ouvrir de compte USD ni payer de frais de change au courtier.
Deux mécanismes quantitatifs essentiels doivent toutefois être compris avant d'utiliser un CDR sur un horizon pluriannuel :
- La couverture de change quotidienne intégrée : le ratio de conversion du CDR est ajusté quotidiennement pour neutraliser les variations du taux de change CAD/USD. Selon le prospectus officiel des CDR CIBC, l'émetteur prélève un écart de couverture de change pouvant atteindre 0,60 % par an (souvent inclus implicitement dans le calcul quotidien du ratio, sans ligne de frais explicite sur le relevé de courtage).
- L'impact composé sur années : contrairement aux frais ponctuels d'une conversion USD unique, le coût annuel de couverture agit comme un ratio de frais de gestion permanent qui grève la croissance composée :
Sur un horizon de ans avec :
Sur ans, ce coût grimpe à 5,84 % — dépassant même les frais de conversion d'un courtier traditionnel ! Le CDR NVDA.NE reste donc pertinent pour les petits montants (< 1 500 $ CA), les achats périodiques fractionnés à court terme ou les investisseurs recherchant spécifiquement une couverture contre l'appréciation du dollar canadien.
3. Le Norbert's Gambit (DLR.TO / DLR.U.TO) et le seuil de rentabilité
Le Norbert's Gambit est une technique parfaitement légale utilisée par les investisseurs canadiens disposant d'un compte de courtage à double devise (CAD et USD) pour convertir des fonds au taux interbancaire quasi exact. Le mécanisme s'appuie sur un FNB intercoté dans les deux devises à la Bourse de Toronto, typiquement le Global X US Dollar Currency ETF (DLR.TO en CAD et DLR.U.TO en USD) :
- Achat de parts de
DLR.TOen dollars canadiens. - Demande de transfert interne (journaling) des parts de
DLR.TOvers la cote américaineDLR.U.TOauprès du courtier (délai habituel de 2 à 5 jours ouvrables ; certains courtiers facturent désormais des frais fixes de journaling de 0 $ à 10 $ CA). - Vente des parts
DLR.U.TOpour encaisser directement des dollars américains dans le sous-compte USD, puis achat deNVDAsur le Nasdaq.
Le coût total du Norbert's Gambit pour un montant est la somme des commissions fixes (commissions d'achat/vente + frais éventuels de journaling, typiquement 10 $ à 25 $ CA au total) et du demi-écart acheteur-vendeur sur DLR (environ 0,10 % à 0,15 %) :
Le seuil de rentabilité (breakeven) à partir duquel le Norbert's Gambit devient moins cher que la conversion au taux du courtier () s'obtient directement en égalisant les deux fonctions de coût :
Application numérique avec , des frais de courtier () et un spread () :
Dès que le montant converti dépasse ~1 500 $ CA, le Norbert's Gambit génère une économie nette immédiate, qui atteint plusieurs centaines de dollars sur une tranche de 20 000 $ CA (environ 35 $ à 45 $ CA de coût total contre 300 $ à 500 $ CA pour un aller simple chez un courtier standard).
4. Tableau comparatif chiffré (Position de 20 000 $ CA sur 5 ans)
| Critère opérationnel & financier | Conversion Courtier (2,0 %/sens) | CDR Canadien (NVDA.NE) |
Norbert's Gambit (DLR / DLR.U) |
Courtier USD Natif (ex. IBKR FX) |
|---|---|---|---|---|
| Devise de négociation | USD (sans garde USD) | CAD (couvert FX) | USD (sous-compte USD) | USD (taux spot) |
| Coût initial CAD → USD | ~400 $ CA (2,0 %) | 0 $ CA | ~25 $ à 35 $ CA (~0,15 %) | ~3 $ CA (2 $ US min.) |
| Coût annuel récurrent | 0 % | Jusqu'à 0,60 %/an | 0 % | 0 % |
| Coût total estimé sur 5 ans (aller-retour) | ~792 $ CA (3,96 %) | ~600 $ CA (~2,96 %) | ~50 $ à 70 $ CA (~0,30 %) | ~6 $ CA (~0,03 %) |
| Délai d'exécution | Instantané | Instantané | 2 à 5 jours ouvrables (journaling) | Instantané |
| Exposition au taux CAD/USD | Non couverte (USD) | Couverte (neutre FX) | Non couverte (USD) | Non couverte (USD) |
| Usage analytique optimal | À éviter sur montants > 1 000 $ | Petits montants / court terme / couverture FX | Gros montants + long terme (REER/CELI) | Investisseurs actifs multi-devises |
5. Fiscalité des dividendes américains : Retenue de 15 % (REER vs CELI et CELIAPP)
Au-delà des frais de change, la localisation fiscale de NVIDIA au Canada obéit à la Convention fiscale entre le Canada et les États-Unis (Article XXI) et aux règles de l'Agence du revenu du Canada (ARC). L'IRS applique par défaut une retenue à la source de 30 % sur les dividendes versés par une société américaine à un non-résident, réduite à 15 % lorsque le formulaire W-8BEN est rempli auprès du courtier canadien :
- Dans un REER (ou FERR) : les États-Unis reconnaissent officiellement le REER comme un régime de retraite exonéré en vertu de l'Article XXI de la Convention. Les dividendes versés par
NVDAdétenu directement en USD dans un REER subissent une retenue de 0 % (exonération totale). - Dans un CELI ou un CELIAPP : l'IRS ne reconnaît ni le CELI ni le CELIAPP comme des régimes de retraite couverts par l'exemption de l'Article XXI. Par conséquent, tout dividende versé par une action américaine dans un CELI ou un CELIAPP subit une retenue à la source irrécupérable de 15 % (aucun crédit pour impôt étranger n'est admissible dans un compte libre d'impôt).
- Dans un compte non enregistré : la retenue américaine de 15 % est prélevée, mais elle donne généralement droit à un crédit pour impôt étranger sur la déclaration canadienne, évitant la double imposition ; en revanche, les gains en capital réalisés à la vente sont imposables au Canada.
Nuance quantitative propre à NVIDIA et Anthropic (ANT) : contrairement aux actions américaines à fort dividende (rendement de 3 % à 5 %), le rendement en dividende de NVIDIA est historiquement infime (inférieur à 0,05 % par an) et celui d'Anthropic (ANT) est nul (0 %) au lancement post-IPO. La perte annuelle due à la retenue de 15 % sur le dividende de NVDA dans un CELI représente donc moins de 0,008 % par an — soit moins de 2 $ CA par an pour une position de 20 000 $ CA — et exactement 0 $ CA sur ANT. En revanche, les gains en capital sont 100 % exonérés de retenue américaine tant dans le CELI que dans le REER et le CELIAPP, et l'absence de CDR sur ANT rend le Norbert's Gambit encore plus déterminant pour éviter la taxe implicite de change des courtiers.
Pour arbitrer l'utilisation de vos droits de cotisation entre ces enveloppes selon votre taux marginal d'imposition, vous pouvez consulter notre Simulateur REER / CELIAPP et comparer les structures de frais dans le Comparateur de Fonds.

Sources primaires et références réglementaires
- Ministère des Finances du Canada / Agence du revenu du Canada (ARC) — Convention fiscale entre le Canada et les États-Unis (Article XXI — Organismes exonérés) et formulaires d'impôt étranger (W-8BEN / T2209).
- CIBC World Markets Inc. / Cboe Canada — Prospectus simplifié et guide des Certificats canadiens de dépôt (CDR — NVDA.NE), incluant les modalités de couverture de change quotidienne et l'écart maximal de 0,60 %.
- Global X Investments Canada Inc. / Bourse de Toronto (TSX) — Global X US Dollar Currency ETF (DLR / DLR.U) — Aperçu du FNB et Prospectus, SEDAR+.
- U.S. Securities and Exchange Commission (SEC) — EDGAR — NVIDIA Corporation Form 10-K (politique de dividendes et structure du capital).
Avertissement analytique : Cet article est publié uniquement à des fins éducatives et quantitatives. Les barèmes de courtage, frais de journaling et règles fiscales peuvent évoluer. Ce contenu ne constitue pas un conseil fiscal ou financier personnalisé ; consultez un fiscaliste ou un conseiller agréé pour votre situation personnelle.
Planificateur d'Allocation ETF
Simulez la projection déterministe de vos versements ETF et structurez votre allocation par enveloppe fiscale.
Construire un plan ETFAuteur & Responsable Méthodologique
Alain Legrand
Fondateur & Ingénieur Financier Quantitatif · TrueVerdikt
Ingénieur financier indépendant basé au Québec (Canada), Alain Legrand conçoit et audite les modèles déterministes de TrueVerdikt : comparaison des frais RFG Série A/F et FNB TSX, arbitrage fiscal REER/CELIAPP, actuariat hypothécaire canadien et détection statistique du surapprentissage (Deflated Sharpe Ratio & CPCV).
Sources primaires & références vérifiées
- BSIF (OSFI) — Ligne directrice B-20 — Pratiques et procédures saines en matière de souscription de prêts hypothécaires résidentiels et test de tension (stress-test).
- ARC (CRA) — CELIAPP, REER & RAP — Plafonds officiels de cotisation (8 000 $/an, 40 000 $ à vie pour le CELIAPP), déductions fiscales et règles du RAP.
- CIFSC — Comité des normes des fonds d'investissement du Canada — Catégorisation normalisée des fonds communs de placement et FNB canadiens utilisée dans notre comparateur RFG.
- Bailey & López de Prado (2014) — The Deflated Sharpe Ratio — Correcting for Selection Bias, Backtest Overfitting, and Non-Normality. The Journal of Portfolio Management, 40(5), 94–107 (SSRN).
Financement circulaire de l'IA, guerre CUDA vs TPU/Trainium et parité de risque : Audit d'un portefeuille mondial
IPO record d'Anthropic (ANT, 81 Md$) et sell-off mondial de l'IA : Valorisation, CapEx et discipline de rééquilibrage