Concentration NVIDIA dans les FNB canadiens (VFV, XEQT, XUU, ZNQ) : HHI, corrélation cachée et diversification réelle
Décomposition quantitative de la pondération réelle de NVIDIA (NVDA) et des sept méga-capitalisations technologiques dans VFV, XEQT, XUU et ZNQ : HHI, nombre effectif de titres et choc de -14 % suite à l'enquête SEC rapportée le 20 nov. 2026.
Dernière révision méthodologique :
Recherche Quantitative · Lab Quant
Planificateur d'Allocation ETF
Illustration éditoriale — TrueVerdikt
DANS CET ARTICLE
Points clés à retenir (TL;DR)
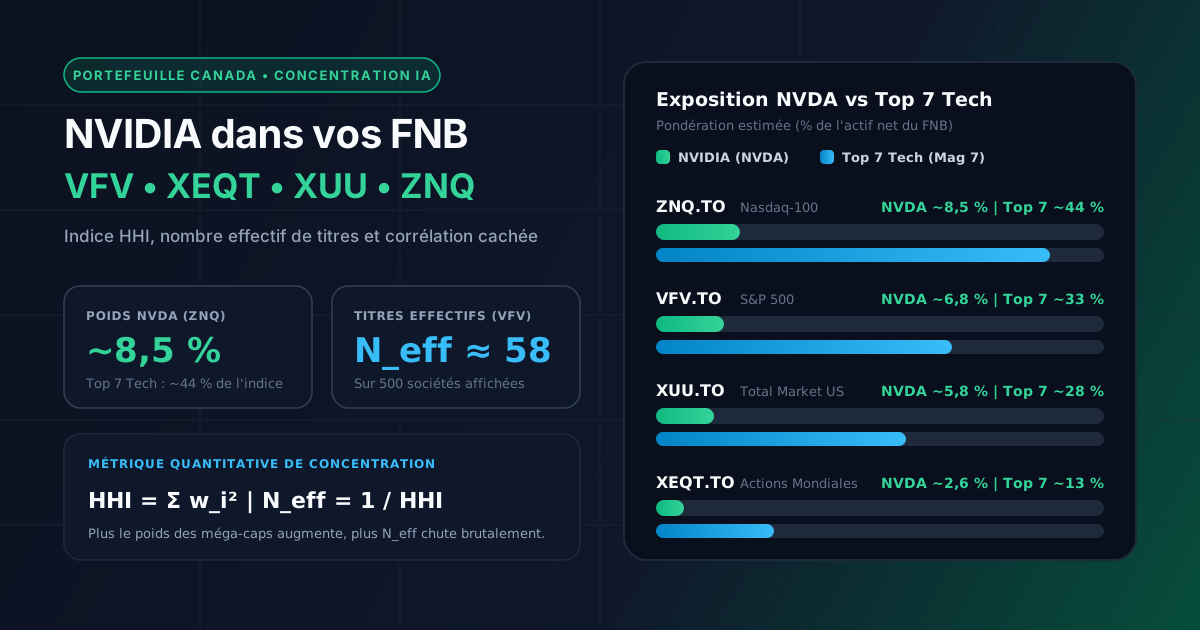
- Acheter un FNB indiciel pondéré par la capitalisation comme VFV (500 titres) ou ZNQ (100 titres) n'offre plus qu'un nombre effectif de titres (N_eff) proche de 58 et 21 respectivement.
- À elle seule, NVIDIA représente environ 6,8 % de VFV, 8,5 % de ZNQ, 5,8 % de XUU et 2,6 % de XEQT ; le groupe des sept méga-capitalisations technologiques pèse entre 13 % et 44 % de ces véhicules.
- Empiler VFV, XEQT et ZNQ dans un même CELI ou REER crée une illusion de diversification et amplifie la corrélation cachée autour du cycle d'investissement en infrastructure IA.
- L'indice d'Herfindahl-Hirschman (HHI) permet de mesurer rigoureusement la concentration réelle d'un portefeuille canadien avant d'ajouter une position individuelle sur NVDA.
L'essor fulgurant des infrastructures d'intelligence artificielle a propulsé NVIDIA Corporation (NVDA) au sommet des indices boursiers mondiaux, portant sa capitalisation boursière au-delà des 3 000 milliards de dollars américains. Pour un investisseur canadien qui détient des fonds négociés en bourse (FNB) indiciels cotés à la Bourse de Toronto (TSX) — tels que VFV (Vanguard S&P 500 Index ETF), XEQT (iShares Core Equity ETF Portfolio), XUU (iShares Core S&P U.S. Total Market Index ETF) ou ZNQ (BMO NASDAQ 100 Equity Index ETF) — cette hégémonie pose une question quantitative fondamentale : quel est le degré réel de diversification d'un portefeuille indiciel lorsque quelques méga-capitalisations dictent la variance totale de l'indice ?
L'erreur la plus fréquente chez les épargnants canadiens consiste à confondre le nombre nominal de sociétés présentes dans un FNB avec le nombre effectif de sources de risque indépendantes. Un fonds détenant 500 ou 3 500 actions sur le papier peut, dans les faits, se comporter comme un portefeuille concentré sur une poignée de géants technologiques américains. Cette étude décompose mathématiquement la pondération de NVIDIA et du bloc des sept méga-capitalisations technologiques (Apple, Microsoft, NVIDIA, Alphabet, Amazon, Meta Platforms et Tesla/Broadcom selon l'indice) dans les quatre FNB phares du marché canadien, à l'aide de l'indice d'Herfindahl-Hirschman (HHI).
Pour comparer les frais de gestion (RFG) et les allocations sectorielles de ces fonds, vous pouvez consulter notre Comparateur de Fonds et FNB Canadiens ou modéliser votre pondération cible avec le Planificateur de Portefeuille FNB.
1. Mécanique de la pondération par capitalisation boursière et asymétrie de risque
Les grands indices de référence répliqués par VFV, XUU, ZNQ et la poche américaine de XEQT reposent sur une pondération par capitalisation boursière ajustée au flottant (float-adjusted market-capitalization weighting). Selon cette règle, le poids d'un titre dans un indice composé de sociétés s'établit comme suit :
où désigne le cours boursier du titre et le nombre d'actions librement négociables. Cette architecture présente un avantage opérationnel majeur : elle s'auto-rééquilibre naturellement sans nécessiter de rotation élevée du portefeuille (turnover), ce qui permet à des FNB comme VFV (RFG de 0,09 %) ou XUU (RFG de 0,07 %) de maintenir des coûts d'exécution dérisoires.
En contrepartie, la pondération par capitalisation est structurellement pro-cyclique (un mécanisme implicite de momentum). Plus le multiple de valorisation et la capitalisation de NVIDIA progressent par rapport au reste du marché, plus sa part dans chaque nouveau dollar investi dans VFV ou ZNQ augmente automatiquement. À l'inverse, les 400 plus petites sociétés du S&P 500 se partagent une fraction décroissante de l'actif net, si bien qu'une variation de 5 % de NVIDIA pèse davantage sur la performance quotidienne de VFV qu'une hausse simultanée de 10 % de dizaines de sociétés industrielles ou de services publics.
2. L'indice d'Herfindahl-Hirschman (HHI) et le nombre effectif de titres
Pour quantifier objectivement cette concentration sans se fier à l'impression visuelle d'une fiche de fonds, les gestionnaires de risque institutionnels utilisent l'indice d'Herfindahl-Hirschman (HHI), initialement développé en économie industrielle et adapté à la gestion de portefeuille :
Dans un portefeuille parfaitement équipondéré composé de titres ( pour tout ), l'indice atteint sa borne inférieure . À l'inverse, si un seul titre capte 100 % du capital, .
L'inverse mathématique du HHI donne directement le nombre effectif de titres (), qui mesure combien de titres équipondérés produiraient exactement le même niveau de concentration :
L'écart entre le nombre nominal et révèle l'ampleur de la concentration. Par exemple, dans le S&P 500 répliqué par VFV, bien que , la domination des dix premières capitalisations (qui dépassent désormais 35 % de l'indice) propulse le HHI autour de $0,0172$, réduisant le nombre effectif de titres à :
Le constat est encore plus saisissant pour le Nasdaq-100 (ZNQ) : malgré un plafond réglementaire de rééquilibrage périodique imposé par Nasdaq OMX pour éviter qu'un seul émetteur ne dépasse certains seuils, les sept premières valeurs technologiques absorbent près de 44 % de l'indice, ramenant autour de 21 titres équivalents.
3. Tableau comparatif : VFV, XEQT, XUU et ZNQ face à NVIDIA
Le tableau ci-dessous synthétise la structure d'exposition, les frais de gestion (RFG) publiés dans les documents réglementaires canadiens, la pondération indicative de NVIDIA et du Top 7 technologique, ainsi que la concentration effective mesurée par . Les pondérations exactes fluctuent quotidiennement au gré des marchés ; les ordres de grandeur reflètent la structure de marché observée sur les fiches officielles de Vanguard Canada, BlackRock iShares Canada et BMO Gestion mondiale d'actifs.
| Caractéristique du FNB (TSX) | VFV (Vanguard) | XUU (iShares) | ZNQ (BMO) | XEQT (iShares) |
|---|---|---|---|---|
| Indice sous-jacent | S&P 500 | S&P Total Market US | Nasdaq-100 | Allocation 100 % actions mondiales |
| Nombre nominal de titres () | ~503 | ~3 500+ | ~101 | ~9 000+ (via 4 FNB sous-jacents) |
| Ratio de frais de gestion (RFG) | 0,09 % | 0,07 % | 0,39 % | 0,20 % |
| Poids réel de NVIDIA (NVDA) | ~6,8 % | ~5,8 % | ~8,5 % | ~2,6 % (via ITOT ~45 % du fonds) |
| Poids cumulé du Top 7 Tech | ~33 % | ~28 % | ~44 % | ~13 % |
| Indice HHI estimé | ~0,0172 | ~0,0128 | ~0,0475 | ~0,0048 |
| Nombre effectif de titres () | ~58 | ~78 | ~21 | ~208 |
| Exposition géographique États-Unis | 100 % | 100 % | 100 % | ~45 % (Canada ~25 %, EAFE ~25 %, Émergents ~5 %) |
Trois enseignements majeurs se dégagent de cette matrice :
- XUU dilue marginalement la concentration par rapport à VFV, car il intègre les moyennes et petites capitalisations américaines (environ 15 % à 18 % de l'indice), faisant passer de ~58 à ~78 tout en conservant un RFG inférieur (0,07 % contre 0,09 %). Toutefois, le Top 7 technologique y conserve un poids proche de 28 %.
- XEQT agit comme un véritable amortisseur structurel : en plafonnant la poche américaine autour de 45 % (via le FNB sous-jacent ITOT) et en intégrant environ 25 % d'actions canadiennes (XIC, dominé par les banques et l'énergie) ainsi que 30 % d'actions internationales développées et émergentes (XEF et XEC), la pondération effective de NVIDIA descend autour de 2,6 % et dépasse 200.
- ZNQ concentre simultanément le risque sectoriel et le risque spécifique : son RFG est plus de quatre fois supérieur à celui de VFV (0,39 % contre 0,09 %), pour une exposition quasi exclusive au facteur croissance/technologie américaine.
4. La corrélation cachée : le piège du « chevauchement de FNB »
Un biais comportemental très répandu chez les investisseurs autonomes canadiens consiste à assembler plusieurs FNB populaires dans un même compte (CELI, REER ou CELIAPP) en pensant améliorer leur diversification. Considérons un portefeuille fréquemment observé sur les forums d'investissement canadiens : 40 % XEQT + 30 % VFV + 20 % ZNQ + 10 % action directe NVDA.
Calculons l'exposition transparente réelle (look-through weight) à NVIDIA dans cet assemblage :
En appliquant le même calcul au Top 7 technologique (incluant la position directe en NVDA), l'investisseur expose en réalité près de 33,9 % de son patrimoine total à seulement sept entreprises américaines, toutes exposées au même facteur macroéconomique : les dépenses d'investissement (CapEx) des géants du cloud (Microsoft, Alphabet, Amazon, Meta) en puces de calcul IA.
Ce phénomène se double d'une corrélation conditionnelle en période de stress. En régime de marché calme, la corrélation quotidienne entre les semi-conducteurs et les valeurs logicielles reste modérée. En revanche, lors d'une révision à la baisse des anticipations de dépenses CapEx IA ou d'un choc sur les taux réels américains, la matrice de corrélation se resserre brusquement vers 1. La contribution marginale au risque (Marginal Contribution to Risk) du bloc IA dépasse alors largement son poids comptable, car la volatilité annualisée de NVIDIA (historiquement comprise entre 45 % et 55 %) est près de trois fois supérieure à celle de l'indice S&P 500 global (~15 % à 17 %).
La variance totale d'un portefeuille est ainsi dominée par les termes de covariance entre les méga-capitalisations technologiques. Ajouter ZNQ à VFV ne réduit pas cette variance : cela augmente mécaniquement le bêta du portefeuille par rapport au facteur technologique américain.
Mise à jour du 20 novembre 2026 : stress-test réel d'un choc de gouvernance
La semaine du 20 novembre 2026 a illustré concrètement cette asymétrie. L'agence Reuters a rapporté l'ouverture d'une enquête comptable de la SEC sur NVIDIA — une enquête réglementaire ne valant en aucun cas preuve d'infraction. Les marchés ont toutefois immédiatement intégré une prime d'incertitude : NVDA a cédé ~13 % à 14 % sur la semaine, contribuant à ramener le Nasdaq Composite à -5 % YTD. L'impact arithmétique direct d'un recul de s'élève à :
Dans le portefeuille « empilé » (), la seule chute de NVDA retranche en cinq séances avant contagion sectorielle.
5. Implications structurelles pour l'allocation d'actifs au Canada
Sur le plan analytique, trois paramètres méritent d'être vérifiés périodiquement lors de l'audit d'un portefeuille de FNB canadiens :
- L'analyse par transparence (look-through) : avant d'acheter un titre individuel comme NVDA ou un FNB sectoriel IA, il est rigoureux de calculer le poids déjà détenu implicitement via ses FNB indiciels de base. Un outil comme le Planificateur de Portefeuille FNB permet d'agréger ces expositions et de visualiser le poids réel par région et par classe d'actifs.
- L'arbitrage entre coût (RFG) et duplication : payer 0,39 % de RFG sur ZNQ alors que 85 % à 90 % de la capitalisation du Nasdaq-100 est déjà présente dans VFV (0,09 %) ou XUU (0,07 %) revient à surpayer un pari de concentration qui pourrait être mesuré plus clairement. Le Comparateur de Fonds et FNB illustre l'impact composé de ces écarts de RFG sur 10 à 25 ans.
- Le risque de change CAD/USD implicite : VFV, XUU et ZNQ sont des FNB non couverts contre le risque de change (unhedged). Lorsque le dollar canadien s'apprécie face au dollar américain, la valeur en dollars canadiens de ces FNB recule, indépendamment de la performance opérationnelle de NVIDIA. Ce mécanisme offre toutefois une protection naturelle en cas de récession mondiale, où le billet vert tend historiquement à jouer un rôle de valeur refuge.
En somme, la concentration record autour de NVIDIA et des méga-capitalisations américaines n'invalide pas la gestion indicielle à faibles frais, mais elle oblige l'investisseur canadien à remplacer l'intuition (« je détiens 500 titres ») par la mesure quantitative (, HHI et exposition par transparence).
Sources primaires et références réglementaires
- Vanguard Investments Canada Inc. — Vanguard S&P 500 Index ETF (VFV) — Fiche de fonds et Aperçu du FNB (ETF Facts), Bourse de Toronto (TSX) / SEDAR+.
- BlackRock Asset Management Canada Limited — iShares Core Equity ETF Portfolio (XEQT) et iShares Core S&P U.S. Total Market Index ETF (XUU) — Aperçus des FNB et rapports de gestion (MRFP), SEDAR+.
- BMO Gestion mondiale d'actifs — BMO NASDAQ 100 Equity Index ETF (ZNQ) — Prospectus et Aperçu du FNB, Bourse de Toronto (TSX).
- U.S. Securities and Exchange Commission (SEC) — EDGAR & Reuters (20 novembre 2026) — NVIDIA Corporation Form 10-K Annual Report, S&P Dow Jones Indices U.S. Indices Methodology et dépêches Reuters sur l'enquête comptable SEC et la correction hebdomadaire du Nasdaq.
Avertissement analytique : Cet article est fourni exclusivement à des fins d'information et d'éducation financière quantitative. Il ne constitue ni un conseil financier personnalisé, ni une recommandation d'achat ou de vente de titres ou de FNB spécifiques. Les pondérations indicielles et ratios cités évoluent quotidiennement avec les marchés.
Planificateur d'Allocation ETF
Simulez la projection déterministe de vos versements ETF et structurez votre allocation par enveloppe fiscale.
Construire un plan ETFAuteur & Responsable Méthodologique
Alain Legrand
Fondateur & Ingénieur Financier Quantitatif · TrueVerdikt
Ingénieur financier indépendant basé au Québec (Canada), Alain Legrand conçoit et audite les modèles déterministes de TrueVerdikt : comparaison des frais RFG Série A/F et FNB TSX, arbitrage fiscal REER/CELIAPP, actuariat hypothécaire canadien et détection statistique du surapprentissage (Deflated Sharpe Ratio & CPCV).
Sources primaires & références vérifiées
- BSIF (OSFI) — Ligne directrice B-20 — Pratiques et procédures saines en matière de souscription de prêts hypothécaires résidentiels et test de tension (stress-test).
- ARC (CRA) — CELIAPP, REER & RAP — Plafonds officiels de cotisation (8 000 $/an, 40 000 $ à vie pour le CELIAPP), déductions fiscales et règles du RAP.
- CIFSC — Comité des normes des fonds d'investissement du Canada — Catégorisation normalisée des fonds communs de placement et FNB canadiens utilisée dans notre comparateur RFG.
- Bailey & López de Prado (2014) — The Deflated Sharpe Ratio — Correcting for Selection Bias, Backtest Overfitting, and Non-Normality. The Journal of Portfolio Management, 40(5), 94–107 (SSRN).
Financement circulaire de l'IA, guerre CUDA vs TPU/Trainium et parité de risque : Audit d'un portefeuille mondial

Acheter NVIDIA (NVDA) et Anthropic (ANT) en USD depuis le Canada : Frais de change, Norbert's Gambit, CDR et fiscalité REER/CELI
