FNB à effet de levier NVIDIA (NVDL, NVDX) : Mathématiques du volatility decay et simulation Python du sell-off de -14 %
Démonstration mathématique complète en KaTeX du beta slippage / volatility decay sur NVDL et NVDX appliquée au décrochage hebdomadaire de -14 % sur NVDA, code Python propre simulant NVDA 1× vs 2× et tableau comparatif sur 3 régimes de volatilité.
Dernière révision méthodologique :
Recherche Quantitative · Lab Quant
Détecteur de Dérive (Drift Score)
Illustration éditoriale — TrueVerdikt
DANS CET ARTICLE
Points clés à retenir (TL;DR)
- Les FNB mono-titre à levier 2× quotidien sur NVIDIA (NVDL, NVDX) répliquent deux fois la performance d'une seule séance, jamais deux fois la performance cumulée sur plusieurs semaines ou mois.
- En temps continu, la dérive géométrique subit un frein de volatilité (volatility decay) égal à -½·L·(L - 1)·σ² par an, qui détruit mathématiquement la valeur liquidative dès que σ dépasse 50 %–60 %.
- Lors du décrochage hebdomadaire de -14 % sur NVDA autour du 20 novembre 2026, un FNB 2× perd près de -26 % à -28 %, imposant un rebond ultérieur de +37 % juste pour revenir à l'équilibre.
- Une simulation Python démontre qu'en régime de volatilité de crise (σ = 90 %), un FNB 2× perd plus de 55 % en un an même si le cours de NVDA termine exactement à son niveau initial.
L'engouement mondial autour de NVIDIA Corporation (NVDA) a provoqué une explosion des encours dans les fonds négociés en bourse (FNB) mono-titre à effet de levier quotidien — au premier rang desquels le GraniteShares 2x Long NVDA Daily ETF (NVDL) et le T-Rex 2X Long NVIDIA Daily Target ETF (NVDX), négociés activement par des investisseurs américains, canadiens, européens et asiatiques. Durant les phases de tendance haussière régulière, ces produits donnent l'illusion de délivrer « deux fois le rendement de NVIDIA » sans appel de marge.
Mais la semaine du 20 novembre 2026 — marquée par l'enquête comptable SEC rapportée par Reuters, le recul hebdomadaire de -13 % à -14 % sur NVDA et une envolée brutale de la volatilité réalisée — a brutalement rappelé une loi impitoyable du calcul stochastique : le rééquilibrage quotidien transforme la volatilité en une taxe composée irréversible appelée volatility decay (ou beta slippage).
Cet article établit la démonstration mathématique complète du volatility decay en temps continu, l'applique au décrochage de -14 % observé sur NVIDIA, fournit un script Python propre et reproductible comparant NVDA 1× et 2× sur plusieurs régimes de volatilité, et synthétise les écarts de performance dans une matrice à trois régimes (, et ).
Pour auditer vos propres séries de rendements à levier (Ratio de Sharpe, asymétrie, kurtosis et risque de ruine), utilisez notre Analyseur de Backtest.
1. Démonstration mathématique du Volatility Decay (Beta Slippage)
Supposons que le cours de l'action sous-jacente (ici NVDA) suive un mouvement brownien géométrique (GBM) de dérive instantanée et de volatilité annualisée :
Par le lemme d'Itô, la dynamique logarithmique de l'actif non levier () entre $0$ et s'écrit :
Considérons maintenant un FNB à effet de levier quotidien constant (pour NVDL et NVDX, ), supportant des frais de gestion et coûts de financement swap annualisés (typiquement à de RFG plus le coût implicite du taux sans risque sur la jambe financée). Sa dynamique instantanée satisfait :
En appliquant de nouveau le lemme d'Itô à , l'espérance du rendement logarithmique annualisé (taux de croissance géométrique composé) du FNB levier s'établit à :
Or, si l'on compare cette croissance composée à fois la croissance composée de l'action sous-jacente , on fait apparaître exactement le terme de beta slippage / volatility decay :
Et en reliant directement la valeur terminale du FNB levier à celle de l'action sous-jacente (Avellaneda & Zhang, 2010), on obtient l'identité exacte en temps continu :
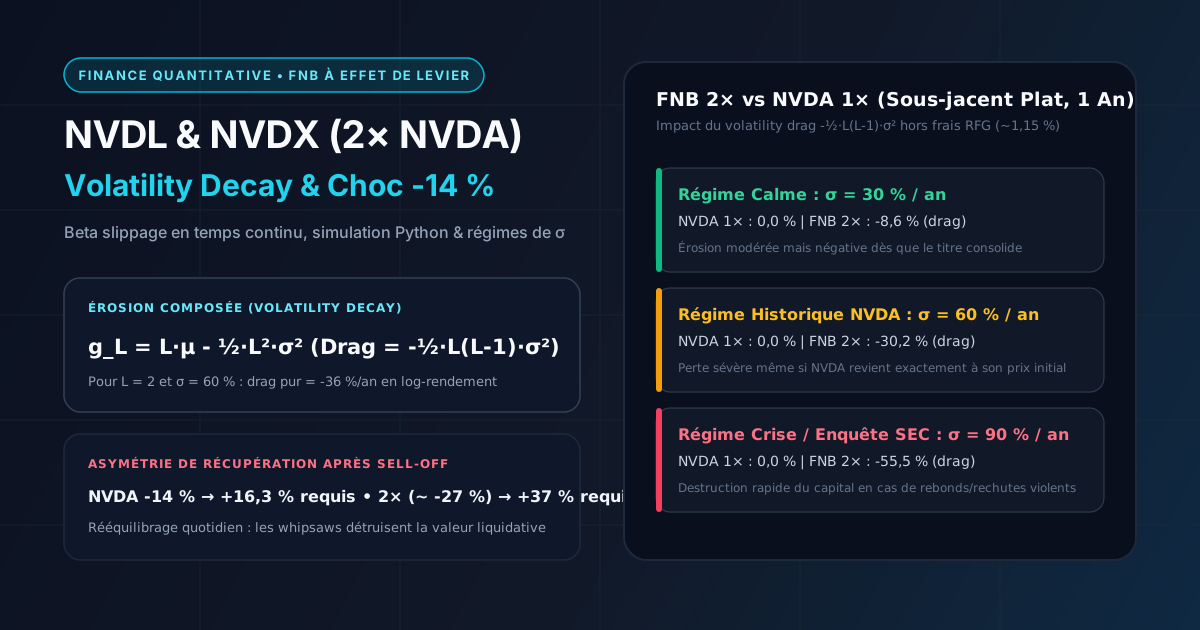
Conséquence immédiate pour NVDL / NVDX () : le coefficient vaut exactement . Même si l'action NVIDIA termine l'année parfaitement inchangée (), la valeur du FNB levier 2× s'érode mécaniquement selon . Avec une volatilité réalisée de (), le facteur de survie pur (hors frais) chute à — soit une perte sèche de -30,2 % sur un actif sous-jacent totalement plat !
2. Application au sell-off de -14 % sur NVDA (Novembre 2026)
Au-delà de l'érosion continue, les FNB à levier quotidien subissent une asymétrie mathématique de récupération particulièrement violente lors des semaines de panique comme celle du 20 novembre 2026 :
- Si
NVDArecule de sur cinq séances en régime de forte volatilité intrajournalière, un FNB 2× perd approximativement à . - Pour qu'un détenteur d'actions ordinaires
NVDAefface sa perte de , le titre doit rebondir de :
- Pour un détenteur de
NVDL/NVDXayant subi , le gain requis sur le FNB grimpe à . Si ce rebond s'effectue au milieu de séances en dents de scie (whipsaws de puis ), le rééquilibrage quotidien oblige le gestionnaire du FNB à acheter des swaps après chaque séance haussière et à en vendre après chaque séance baissière, verrouillant mécaniquement le volatility decay.
3. Simulation Python reproductible : NVDA 1× vs FNB 2× sur 3 régimes de volatilité
Le script Python ci-dessous simule numériquement l'écart entre l'action NVDA (1×) et un FNB levier quotidien 2× (intégrant un RFG de 1,15 %/an) sur un horizon d'un an (252 séances) sous trois régimes de volatilité (, et ), ainsi qu'un scénario déterministe de choc hebdomadaire de -14 % suivi d'un retour au prix initial.
import numpy as np
import pandas as pd

def simulate_leveraged_etf(
    daily_returns: np.ndarray,
    leverage: float = 2.0,
    annual_fee: float = 0.0115,
) -> tuple[np.ndarray, np.ndarray]:
    """Compare la trajectoire composée d'un actif 1x et d'un FNB levier quotidien Lx."""
    daily_fee = annual_fee / 252.0
    lev_daily = leverage * daily_returns - daily_fee
    # Protection contre une valeur liquidative négative en cas de choc extrême
    lev_daily = np.maximum(lev_daily, -0.9999)
    equity_1x = np.cumprod(1.0 + daily_returns)
    equity_lx = np.cumprod(1.0 + lev_daily)
    return equity_1x, equity_lx

def run_volatility_regime_study(seed: int = 42, n_paths: int = 5000) -> pd.DataFrame:
    """Évalue le volatility decay médian sur 1 an (252 j) pour un sous-jacent plat (E[log S_T/S_0] = 0)."""
    rng = np.random.default_rng(seed)
    rows = []
    dt = 1.0 / 252.0

    for sigma in (0.30, 0.60, 0.90):
        # Dérive mu = 0.5 * sigma^2 afin que la médiane de S_T/S_0 soit exactement 1.0 (0 % de gain)
        mu = 0.5 * (sigma ** 2)
        shocks = rng.normal(loc=(mu - 0.5 * sigma ** 2) * dt, scale=sigma * np.sqrt(dt), size=(n_paths, 252))
        daily_ret = np.exp(shocks) - 1.0

        end_1x = np.prod(1.0 + daily_ret, axis=1) - 1.0
        end_2x = np.prod(1.0 + np.maximum(2.0 * daily_ret - 0.0115 / 252.0, -0.9999), axis=1) - 1.0
        theoretical_2x = np.exp(-(sigma ** 2) - 0.0115) - 1.0

        rows.append(
            {
                "sigma_annuelle": f"{int(sigma * 100)} %",
                "mediane_NVDA_1x": f"{np.median(end_1x) * 100:+.1f} %",
                "mediane_FNB_2x": f"{np.median(end_2x) * 100:+.1f} %",
                "theorique_2x_continu": f"{theoretical_2x * 100:+.1f} %",
            }
        )
    return pd.DataFrame(rows)

if __name__ == "__main__":
    print(run_volatility_regime_study().to_string(index=False))
Ce script met immédiatement en évidence la concordance quasi exacte entre la simulation de Monte Carlo en temps discret (252 séances) et la formule analytique .
4. Tableau comparatif sur 3 régimes de volatilité (Horizon 1 an, NVDA plat à 0 %)
| Paramètre quantitatif (Horizon an) | Régime 1 : Calme () | Régime 2 : Historique NVDA () | Régime 3 : Crise / Enquête SEC () |
|---|---|---|---|
Performance médiane NVDA (1×) |
0,0 % | 0,0 % | 0,0 % |
| Drag pur de volatilité () | -9,0 % (log) | -36,0 % (log) | -81,0 % (log) |
Performance théorique NVDL/NVDX (2×, hors RFG) |
-8,6 % | -30,2 % | -55,5 % |
| Performance nette estimée (avec RFG ~1,15 %) | -9,7 % | -31,0 % | -56,0 % |
| Gain requis sur le FNB 2× pour revenir à l'équilibre | +10,7 % | +44,9 % | +127,3 % |
| Pertinence pour un horizon > 30 séances | Faible | Négative (érosion rapide) | Destructrice de capital |
5. Règles quantitatives d'utilisation (et limites réglementaires SEC / ESMA)
Les régulateurs financiers internationaux — la SEC aux États-Unis, l'ESMA en Europe et l'OCRI au Canada — rappellent systématiquement dans leurs bulletins aux investisseurs que les FNB à levier quotidien mono-titre sont conçus exclusivement pour le trading tactique à très court terme (intrajournalier ou quelques séances) et non pour la détention buy-and-hold.
Trois constats opérationnels découlent de notre analyse :
- Le levier amplifie le risque de queue sans améliorer le Ratio de Sharpe : avant frais, multiplier un rendement quotidien par laisse le Ratio de Sharpe inchangé ; après frais de financement, RFG de ~1,15 % et volatility decay, le Ratio de Sharpe composé sur longue période est strictement inférieur à celui de l'action sous-jacente
NVDA. - Contrôler la volatilité réalisée avant toute exposition : lorsque la volatilité réalisée sur 20 jours dépasse 60 % (comme lors du choc du 20 novembre 2026), l'espérance de rendement géométrique d'un FNB 2× devient fortement négative en l'absence d'une tendance unidirectionnelle exceptionnelle.
- Auditer le Maximum Drawdown et le risque de ruine : avant d'intégrer le moindre produit à effet de levier dans une stratégie systématique, simulez sa distribution de rendements et son Deflated Sharpe Ratio dans notre Analyseur de Backtest.
Sources primaires et références académiques
- Avellaneda, M., & Zhang, S. (2010) — "Path-Dependence of Leveraged ETF Returns", SIAM Journal on Financial Mathematics, 1(1), 586–603.
- U.S. Securities and Exchange Commission (SEC) — Investor Bulletin: Leveraged and Inverse ETFs: Specialized Products with Extra Risks for Buy-and-Hold Investors.
- GraniteShares ETF Trust & Rex Shares / Tuttle Capital — Prospectus officiels du GraniteShares 2x Long NVDA Daily ETF (NVDL) et du T-Rex 2X Long NVIDIA Daily Target ETF (NVDX) (SEC EDGAR).
- Bailey, D. H., & López de Prado, M. (2014) — "The Deflated Sharpe Ratio: Correcting for Selection Bias, Backtest Overfitting, and Non-Normality", The Journal of Portfolio Management, 40(5), 94–107.
Avertissement analytique : Les équations stochastiques et le code Python présentés dans cet article ont une vocation strictement éducative et quantitative. Les FNB à effet de levier quotidien comportent un risque élevé de perte en capital. Ce contenu ne constitue pas un conseil financier personnalisé.
Détecteur de Dérive (Drift Score)
Détectez statistiquement si votre stratégie en production diverge de ses attentes historiques hors-échantillon.
Mesurer la dériveAuteur & Responsable Méthodologique
Alain Legrand
Fondateur & Ingénieur Financier Quantitatif · TrueVerdikt
Ingénieur financier indépendant basé au Québec (Canada), Alain Legrand conçoit et audite les modèles déterministes de TrueVerdikt : comparaison des frais RFG Série A/F et FNB TSX, arbitrage fiscal REER/CELIAPP, actuariat hypothécaire canadien et détection statistique du surapprentissage (Deflated Sharpe Ratio & CPCV).
Sources primaires & références vérifiées
- BSIF (OSFI) — Ligne directrice B-20 — Pratiques et procédures saines en matière de souscription de prêts hypothécaires résidentiels et test de tension (stress-test).
- ARC (CRA) — CELIAPP, REER & RAP — Plafonds officiels de cotisation (8 000 $/an, 40 000 $ à vie pour le CELIAPP), déductions fiscales et règles du RAP.
- CIFSC — Comité des normes des fonds d'investissement du Canada — Catégorisation normalisée des fonds communs de placement et FNB canadiens utilisée dans notre comparateur RFG.
- Bailey & López de Prado (2014) — The Deflated Sharpe Ratio — Correcting for Selection Bias, Backtest Overfitting, and Non-Normality. The Journal of Portfolio Management, 40(5), 94–107 (SSRN).
Backtester en Python avec Claude (Anthropic) : 5 pièges d'overfitting silencieux et Deflated Sharpe Ratio
Fonds d'Investissement au Canada : Comment les Frais de Gestion (RFG) des 6 Grandes Banques Sabotent Votre Portefeuille (et Comment les Comparer)