Backtesting et méthode quantitative
Un backtest ne prouve rien tant qu'on ne sait pas combien de variantes ont été essayées avant lui. Les articles de cette rubrique traitent tous de la même question : comment distinguer un signal réel d'un artefact produit par la recherche elle-même.
On y couvre les biais qui gonflent les résultats historiques (data-snooping, look-ahead, biais du survivant), les méthodes de validation qui résistent à ces biais (walk-forward, validation croisée purgée), et les corrections statistiques comme le Deflated Sharpe Ratio.
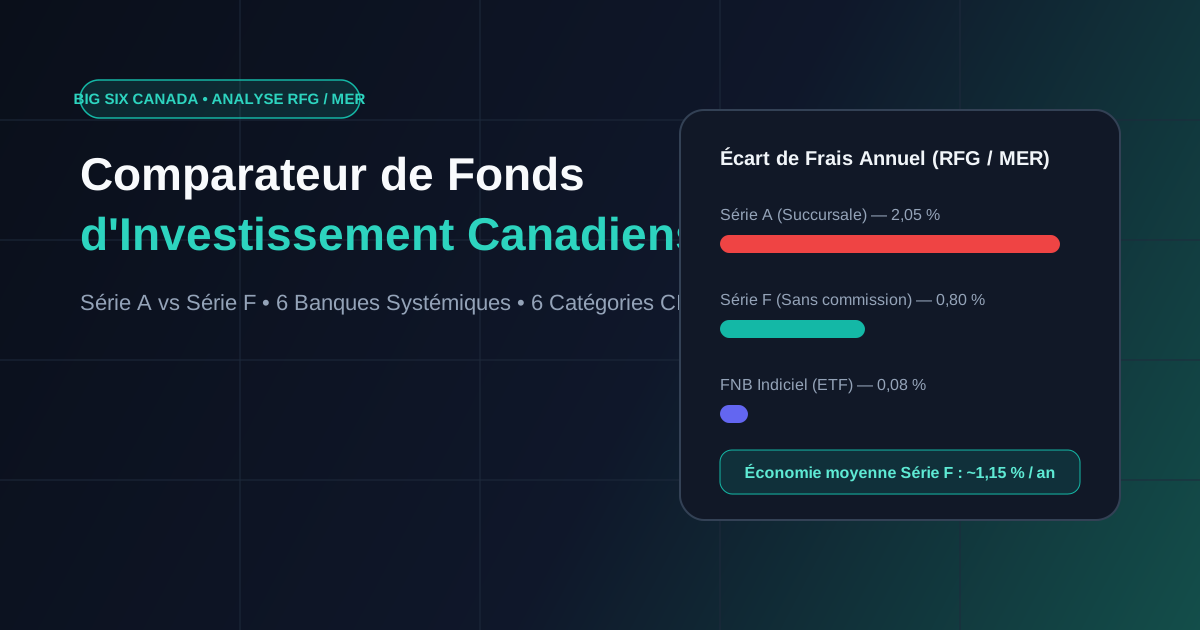
Fonds d'Investissement au Canada : Comment les Frais de Gestion (RFG) des 6 Grandes Banques Sabotent Votre Portefeuille (et Comment les Comparer)
Un RFG de 2,05 % sur un fonds bancaire Série A ampute jusqu'à 37,4 % de votre capital final sur 25 ans. Découvrez notre Comparateur de Fonds d'Investissement Canadiens (Big Six) pour auditer vos frais Série A vs Série F et FNB en temps réel.
Backtester une stratégie crypto : les pièges spécifiques aux marchés numériques
Une stratégie de tendance élémentaire sur le bitcoin affiche 211 % par an dans un backtest naïf, et 41 % une fois corrigée. Nous avons isolé sur données réelles chacun des pièges qui expliquent l'écart : anticipation, frais, funding, plateforme, paramètres.
Trading quantitatif pour débutants : stratégies et 1er backtest
Tendance, retour à la moyenne, carry : les grandes familles de stratégies quantitatives, puis un premier backtest Python sans biais, commenté ligne à ligne.
Stratégie de trading par hypothèse : la méthode anti-overfitting
Partir d'une hypothèse économique plutôt que des données : la méthode en 6 étapes pour concevoir des stratégies de trading qui résistent au surapprentissage.
Combien de paramètres pour une stratégie de trading ?
Transactions par paramètre, longueur minimale de backtest, plateaux de robustesse : comment savoir si votre stratégie a trop de paramètres pour être crédible.
Backtester une stratégie de trading : le guide complet 2026
Données, coûts, validation hors échantillon, walk-forward : la méthode pas à pas pour backtester une stratégie de trading sans se mentir sur ses résultats.
8 erreurs de backtesting qui ruinent une stratégie quant
Biais d'anticipation, tests multiples, ordres irréalistes, capacité : les 8 erreurs de backtesting les plus coûteuses, comment les repérer et les corriger.
Pourquoi le Sharpe ratio ne suffit pas à juger une stratégie
Un Sharpe élevé peut cacher un drawdown catastrophique ou un pur effet du hasard des essais. Voici les angles morts du ratio le plus utilisé en finance quantitative, et comment les combler.
Data Snooping & Ratio de Sharpe : Détecter le Faux Alpha
Comprendre l'échec des backtests, mesurer l'impact du data-snooping sur le ratio de Sharpe et appliquer le Deflated Sharpe Ratio aux modèles quantitatifs.
Biais de confirmation trading : comment il fausse vos décisions
Nous avons testé la règle du chartiste « après 3 baisses, un rebond est probable » sur 55 ans de Nasdaq : le marché monte moins souvent, pas plus (49,4 % contre 52,2 %, p = 0,014). Comment le biais de confirmation transforme un signal inversé en conviction.
Rééquilibrage de portefeuille : la règle des 5/25 expliquée
Pourquoi votre allocation dérive avec le temps, et comment la règle des 5/25 aide à décider quand rééquilibrer sans sur-réagir.
Biais du survivant dans le backtesting : pourquoi vos résultats sont probablement trop optimistes
Tester une stratégie uniquement sur les entreprises et fonds encore actifs aujourd'hui gonfle artificiellement la performance. Voici comment détecter et corriger le biais du survivant.
Walk-Forward Analysis : valider un backtest sans tomber dans le surajustement
La walk-forward analysis reproduit la façon dont une stratégie serait réellement ré-optimisée dans le temps. Voici comment elle fonctionne et pourquoi elle détecte mieux le surajustement qu'un simple split in-sample/out-of-sample.
Data-snooping en trading : le piège n°1 du quant débutant
Tester 1000 variantes puis garder la meilleure garantit un beau backtest… et une déception en live. Voici comment repérer le data-snooping et s'en protéger avec le Deflated Sharpe Ratio.