إدارة المخاطر الكمّية
التقلّب ليس سوى مقياس ناقص للمخاطرة. تركّز هذه المقالات على ما يهمّ رأس المال فعلًا: عمق الخسائر ومدّتها وحجم المركز الذي يسمح بتجاوزها.
النسب المعدّلة بالمخاطرة، والانخفاض ومدّة التعافي، والقيمة المعرّضة للخطر، ومحاكاة مونت كارلو، وتحديد أحجام المراكز: يُعرض كل مفهوم مع حدوده، لا كضمان.
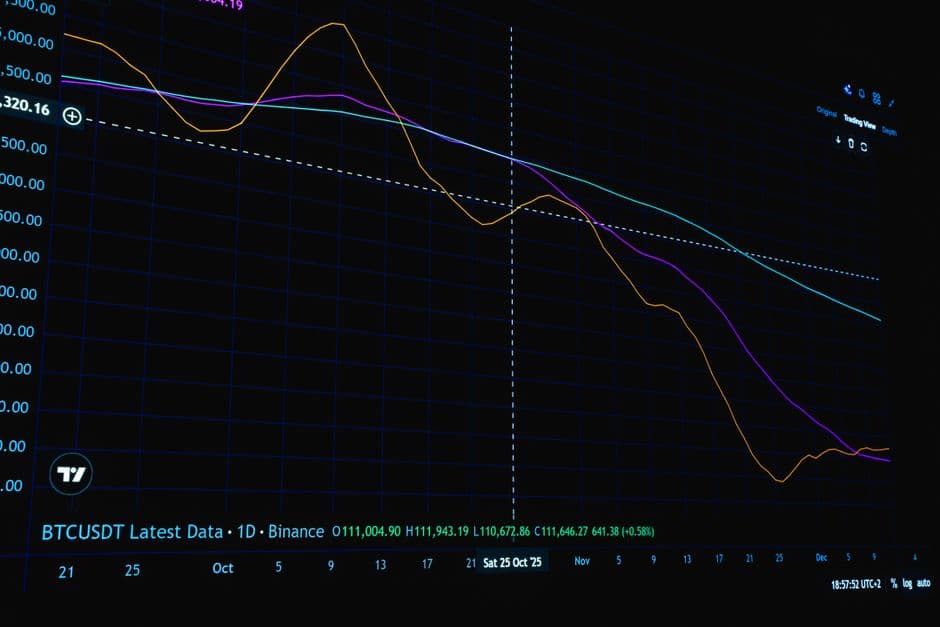
تحديد حجم المركز في العملات الرقمية: لماذا يفشل معيار كيلي الكلاسيكي أمام التقلب المتطرف
عند تطبيقه على أسعار البيتكوين الحقيقية منذ 2017، كان معيار كيلي الكامل سيخسر 85.8% في يوم واحد و99.3% في أسوأ لحظاته. تشرح حساباتنا على تسع سنوات من البيانات السبب، وتبيّن ما يصمد بشكل أفضل.
نسبة سورتينو مقابل نسبة شارب: أيهما تختار؟
تصحح نسبة سورتينو عيباً رئيسياً في نسبة شارب من خلال معاقبة التقلب السلبي فقط. مقارنة وحساب ومثال عملي.

القيمة المعرضة للخطر (VaR): كيفية قياس مخاطر خسارة المحفظة
تُعد القيمة المعرضة للخطر (VaR) من أكثر مقاييس المخاطر استخدامًا في التمويل. كيف تُحسب، وما الذي تخبرنا به فعليًا، ولماذا لا تكفي وحدها.
ارتباط المحفظة: لماذا قد يكون تنويعك وهميًا
امتلاك عشرين مركزًا لا يكفي لتنويع محفظة إذا كانت جميعها تتحرك معًا. إليك كيفية قياس الارتباط الحقيقي بين أصولك، ولماذا يرتفع بالضبط عندما تحتاج إلى التنويع أكثر ما تحتاج.
نسبة أوميغا: بديل قوي لنسبة شارب في التداول
تستخدم نسبة أوميغا توزيع العوائد بأكمله بدلاً من المتوسط والتباين فقط. شرح ومثال رقمي وحدود هذا المقياس غير المعروف بشكل كافٍ.
تحديد حجم المركز: بدائل معيار كيلي
ثابت أو نسبي أو قائم على التقلب أو قاعدة 2%: جولة في طرق تحديد حجم المركز خارج معيار كيلي.
التراجع الأقصى: لماذا يهم علم النفس أكثر من الرقم
يبدو تراجع أقصى بنسبة 25% مقبولاً على الورق. عملياً، غالباً ما يكون هذا هو حيث يستسلم المتداولون. إليك السبب وكيفية الاستعداد له.
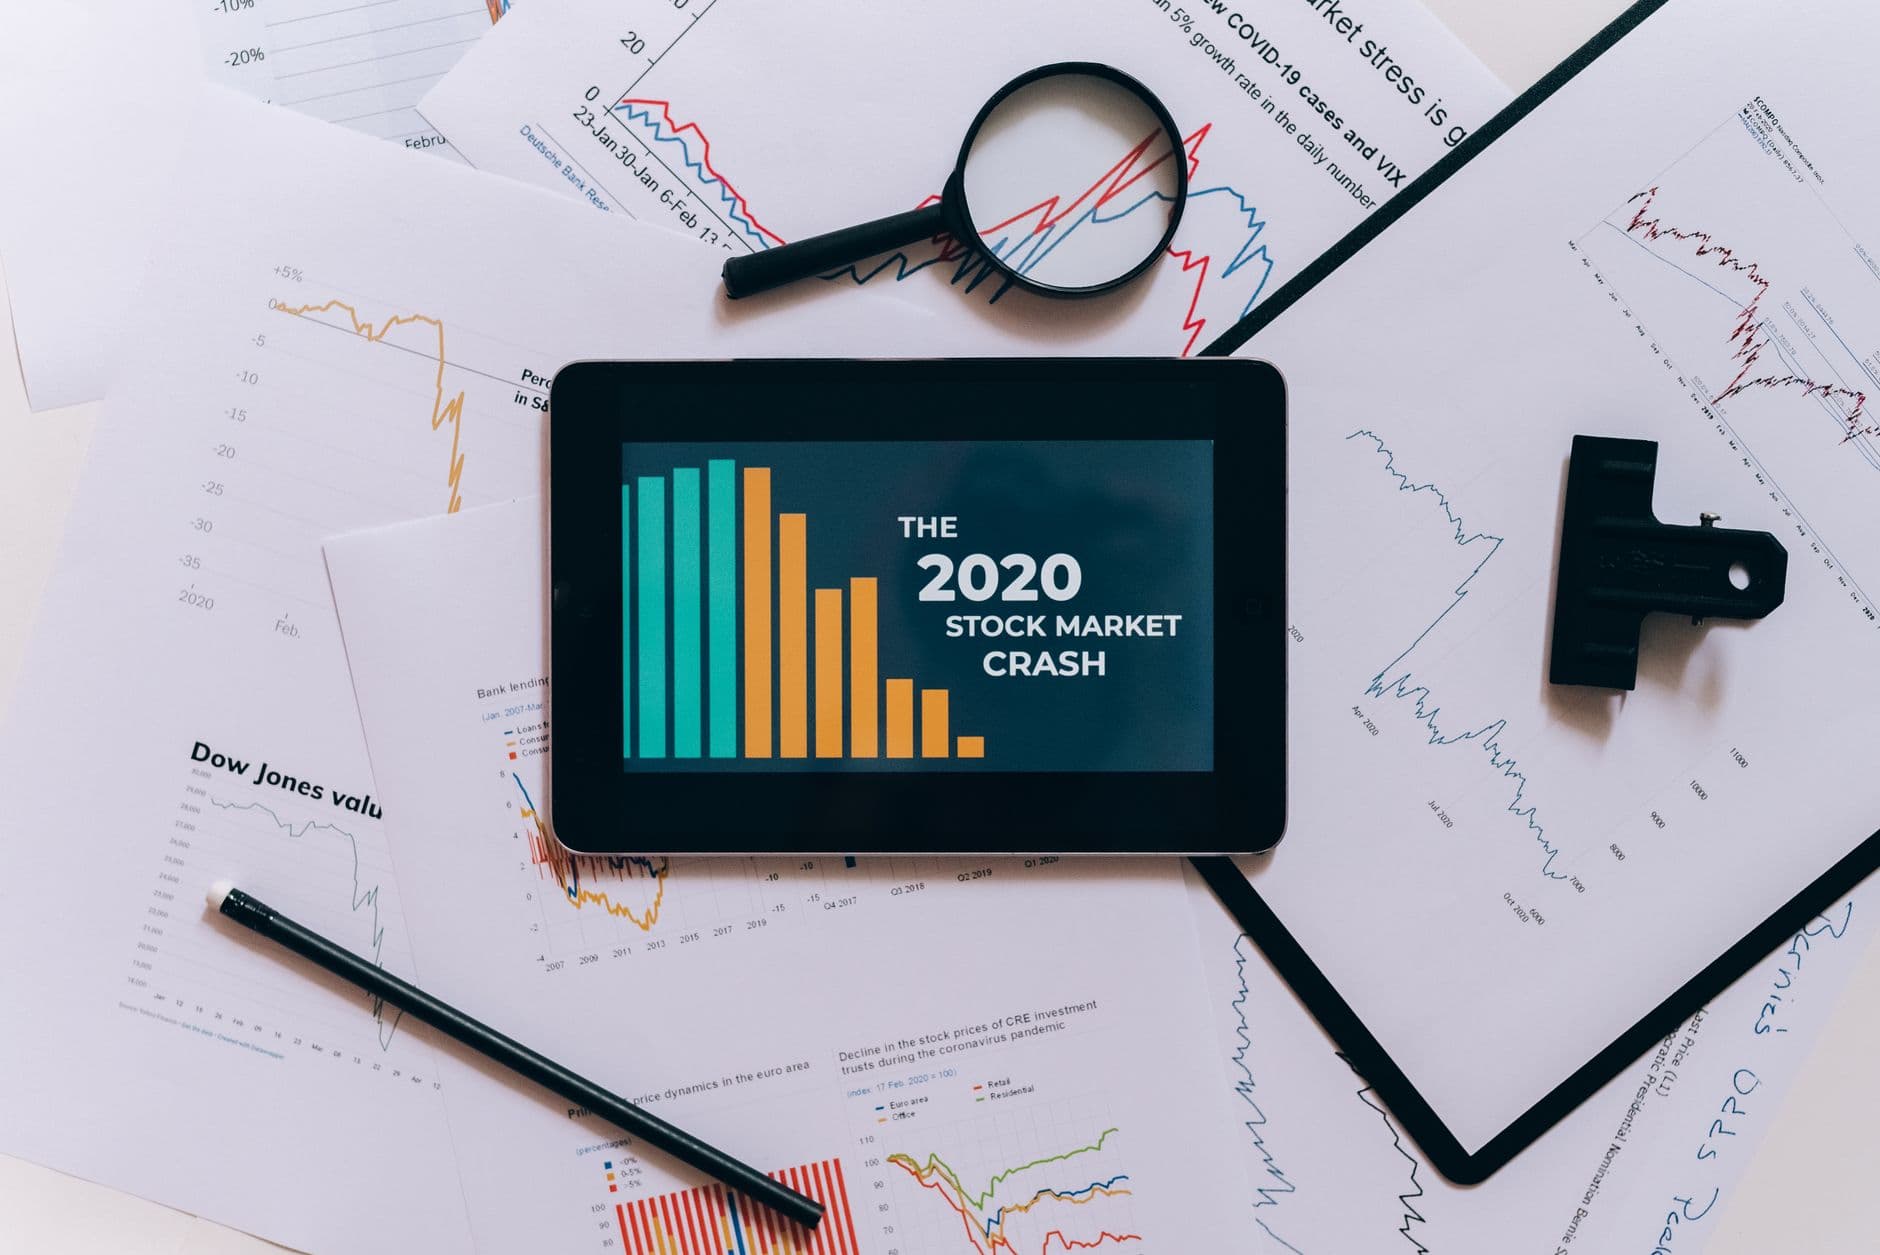
نسبة كالمار: تقييم استراتيجية عبر أسوأ تراجع لها
تقارن نسبة كالمار العائد السنوي بأسوأ تراجع مُلاحظ. مقياس مباشر وواضح، له نقاط قوة وحدود.
كيلي الجزئي عمليًا: ترويض الصيغة المثالية
معيار كيلي مثاليّ نظريًا ومُدمِّر عمليًا. إليك السبب، وكيفية تجزئته لبناء تحجيم مراكز يصمد أمام عدم اليقين الحقيقي.