صناديق الاستثمار في كندا: كيف تستنزف رسوم الإدارة (MER) لدى البنوك الستة الكبرى محفظتك الاستثمارية (وكيف تقارن بينها بذكاء)
عندما تزور فرع أي بنك لتوظيف مدخراتك، يتم توجيه انتباهك فوراً نحو منحنى العوائد التاريخية الإجمالية. لكن في التمويل الكمي، فإن تقييم العائد دون احتساب الاحتكاك الهيكلي للرسوم يُعد خطأً منهجياً فادحاً. تُسجّل كندا باستمرار بعضاً من أعلى نسب مصاريف الإدارة (MER / RFG) في العالم المتقدم على صناديق الاستثمار المشتركة الموجهة للأفراد.
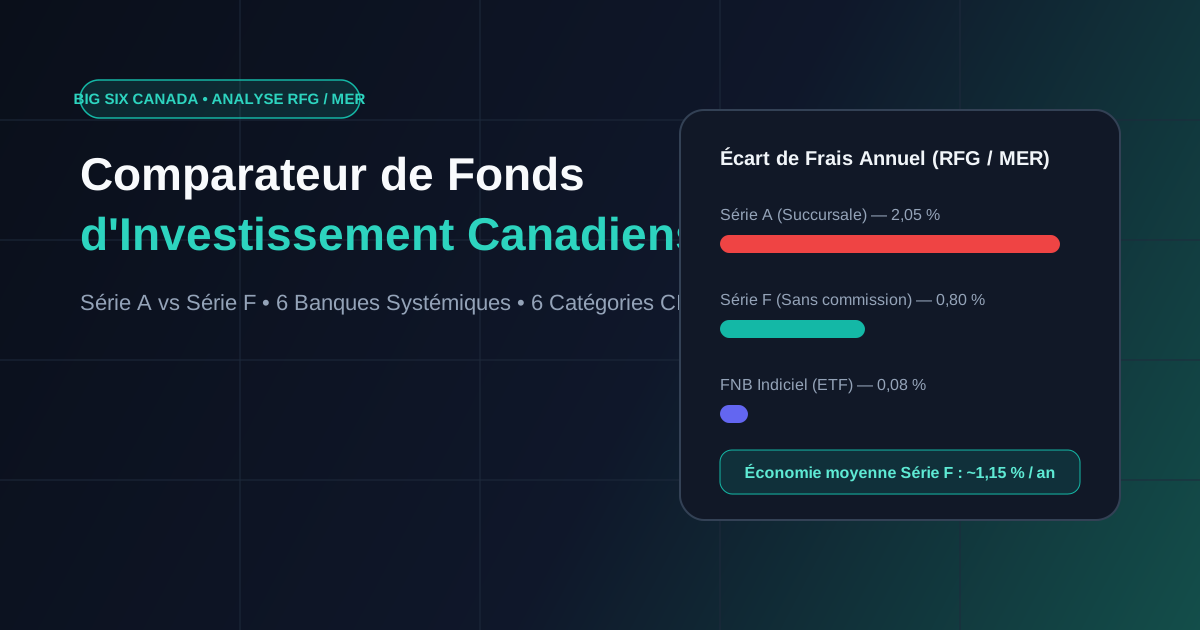
قد تبدو نسبة 2.05% ضئيلة للوهلة الأولى. لكن هذا الانطباع البسيط هو بالضبط ما يعتمد عليه نموذج الصناديق التقليدية.
القاتل الصامت للفائدة المركبة: لغة الأرقام
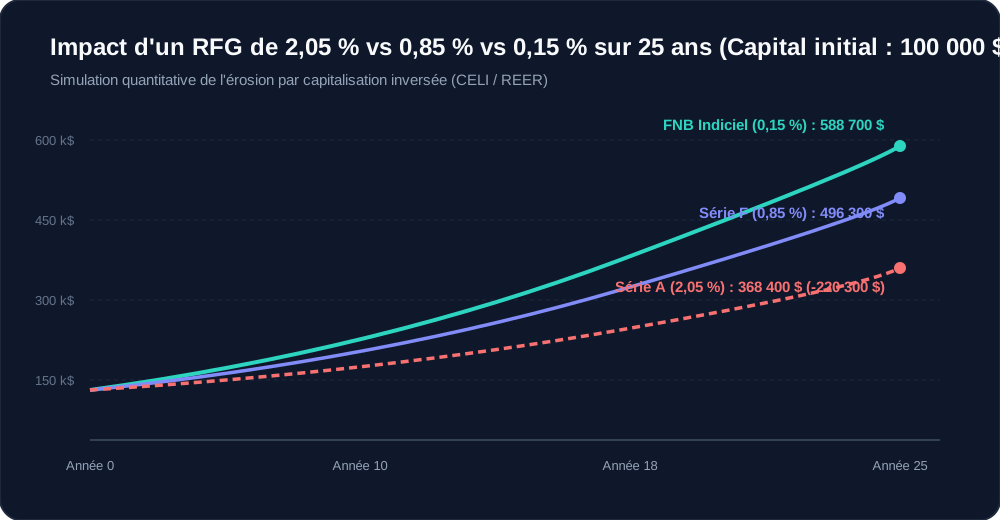
لنفترض أنك استثمرت 100,000 دولار كندي لمدة 25 عاماً داخل حساب TFSA (CELI) أو RRSP (REER) بعائد سنوي إجمالي قدره 7.5%. برسوم إدارة 0.15% (صندوق مؤشر ETF)، يصل رأسمالك النهائي إلى 588,700 دولار. وبرسوم 0.85% (الفئة F)، يصل إلى 496,300 دولار. أما برسوم 2.05% (صندوق الفئة A البنكي التقليدي)، فيتراجع رأسمالك النهائي إلى 368,400 دولار فقط—أي أن 220,300 دولار (37.4% من ثروتك المحتملة) تبخرت في رسوم إدارية متكررة.
الحقيقة الغائبة: الفئة A مقابل الفئة F (وصناديق المؤشرات ETF)
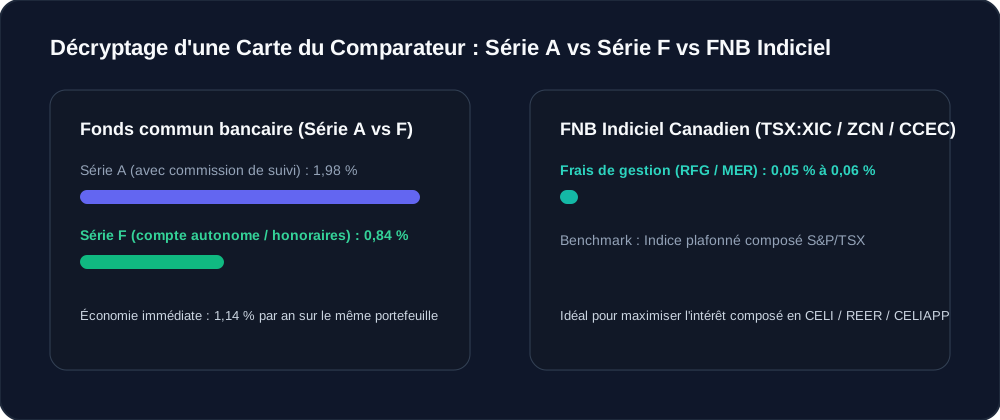
لماذا يدفع مستثمران يمتلكان نفس سلة الأسهم الكندية في نفس البنك رسوماً تختلف بأكثر من الضعف؟ السر يكمن في حرف واحد داخل رمز الصندوق (Fundserv).
الفئة A (Series A) التي تُباع افتراضياً في الفروع البنكية (برسوم بين 1.70% و 2.25%) تتضمن عمولة مستمرة (Trailing Commission) تقارب 1.00% سنوياً تُقتطع تلقائياً من رأسمالك. بينما تمنحك الفئة F (Series F) نفس الصندوق تماماً وبنفس المؤشر المرجعي ولكن بدون عمولة التوزيع المخفية، فتنخفض الرسوم إلى 0.60% – 0.95% (بتوفير متوسط قدره ~1.15% سنوياً). أما صناديق المؤشرات و ETF فتخفض الرسوم إلى 0.05% – 0.30% فقط.
الحل: مقارن صناديق الاستثمار الكندية من TrueVerdikt
حتى اليوم، كانت مقارنة نسب مصاريف الإدارة (MER) بين البنوك الكندية تتطلب فتح عشرات ملفات PDF المنفصلة (Fund Facts). لوضع حد لهذا الغموض، أطلقنا أداتنا المجانية عبر /outils/fonds.
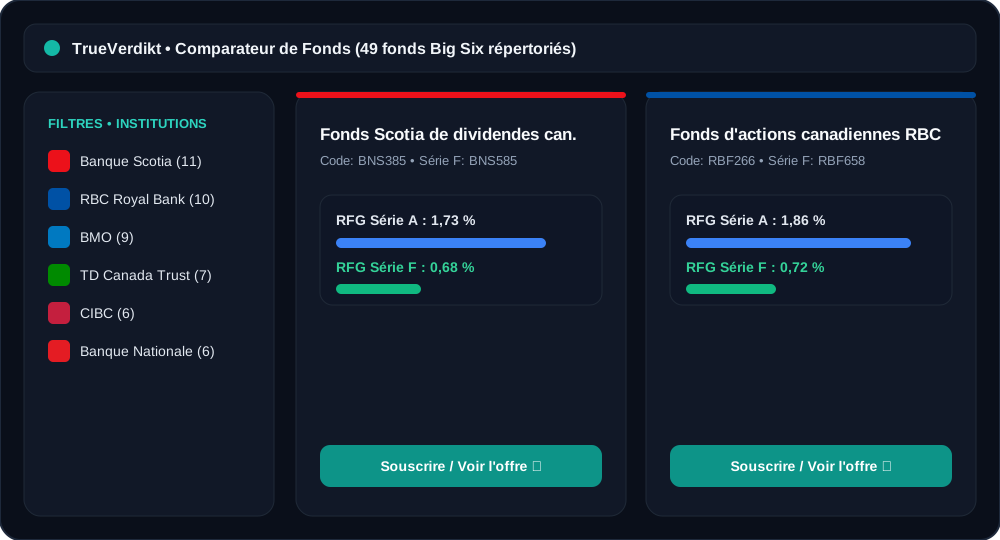
تغطي قاعدة بياناتنا 49 صندوقاً رئيسياً لدى البنوك الكندية الستة الكبرى (Big Six: بنك سكوتيا، RBC، BMO، TD، CIBC، والبنك الوطني الكندي BNC) مصنفة ضمن الفئات الست المعتمدة من لجنة معايير صناديق الاستثمار الكندية (CIFSC): الأسهم الكندية، الصناديق المتوازنة، الدخل الثابت، سوق النقد، حلول المحافظ المتكاملة، وصناديق المؤشرات و ETF.
كيف تعمل الأداة؟ راجع محفظتك في 3 خطوات
1. التصفية حسب المؤسسة المالية: اختر البنك الذي تتعامل معه أو قارن بين البنوك الستة الكبرى في وقت واحد.
2. تحديد فئة CIFSC ومستوى المخاطر: استخدم الفلاتر الديناميكية (منخفض جداً، منخفض، منخفض إلى متوسط، متوسط) لمقارنة الصناديق المتكافئة في المخاطر.
3. المقارنة الفورية لرسوم الفئة A مقابل الفئة F والمؤشرات المرجعية: استعرض أشرطة المقارنة البصرية ورموز Fundserv / TSX، ورتّب النتائج حسب الأقل رسوماً بضغطة واحدة.
الخلاصة: استعد السيطرة الحسابية على محفظتك (CELI / REER / CELIAPP)
لا يمكنك التحكم في قرارات أسعار الفائدة أو تقلبات السوق اليومية، لكن رسوم الإدارة (MER) هي المتغير الوحيد المؤكد بنسبة 100% والخاضع لسيطرتك الكاملة. انتقل الآن إلى /outils/fonds لفحص ومقارنة صناديق الاستثمار الكندية مجاناً.
7 أخطاء مكلفة في حسابات REER و CELIAPP في كندا
حدد النقاط التي تنطبق على وضعك لحساب مؤشر التآكل الضريبي فوراً والحصول على دليل التحسين الرياضي.
2 / 7 عوامل محددة
حدد نقاط الاحتكاك المحتملة في استراتيجيتك الحالية:
احصل على الدليل الكامل بصيغة PDF + خطة عمل REER / CELIAPP
أدخل بريدك الإلكتروني لفتح التوصيات السبع وتنزيل الدليل الكامل مجاناً.
مجاني 100% · بدون رسائل مزعجة · إلغاء الاشتراك بنقرة واحدة.
أسئلة شائعة
ما هي نسبة مصاريف الإدارة (MER / RFG) في صناديق الاستثمار الكندية؟
تمثل نسبة مصاريف الإدارة (MER) النسبة المئوية السنوية الإجمالية التي تُقتطع تلقائياً من أصول الصندوق لتغطية أتعاب إدارة المحفظة والتكاليف التشغيلية والضرائب، بالإضافة إلى عمولة التوزيع المستمرة في صناديق الفئة A.
ما الفرق بين صناديق الفئة A وصناديق الفئة F في كندا؟
يمتلك كلا الصندوقين نفس المحفظة الاستثمارية الأساسية تماماً. غير أن الفئة A تتضمن عمولة توزيع مستمرة تقارب 1% سنوياً ضمن رسوم MER، بينما تلغي الفئة F هذه العمولة للحسابات المستقلة أو القائمة على الرسوم، مما يوفر في المتوسط ~1.15% سنوياً.
لماذا يجب استخدام مقارن الصناديق لحسابات CELI (TFSA) و REER (RRSP) و CELIAPP (FHSA)؟
داخل الحسابات المسجلة المعفاة من الضرائب (TFSA و RRSP و FHSA)، تُعد رسوم الإدارة (MER) الاحتكاك الأكبر الذي يبطئ تراكم الفائدة المركبة على المدى الطويل. تتيح لك المقارنة بين البنوك الستة الكبرى اكتشاف بدائل الفئة F أو صناديق المؤشرات ETF ذات الرسوم المنخفضة فوراً.
من النظرية إلى التطبيق
تحقّق من الاستراتيجية قبل المخاطرة برأس المال: التنقيب في البيانات، الإفراط في المطابقة، التحليل المتدرّج، تحيّز البقاء ونسبة شارب المصحّحة.
حلّل اختبارًا رجعيًاإعداد وتدقيق منهجي: فريق البحث الكمّي في TrueVerdikt
الهندسة المالية والنمذجة الاكتوارية والتدقيق الإحصائي للاختبارات الخلفية
تُصمَّم كل دراسة منشورة على TrueVerdikt وتُدقَّق استنادًا إلى معادلات رياضية حتمية وأبحاث أكاديمية محكّمة ولوائح تنظيمية رسمية.
المراجع الأكاديمية والتنظيمية المعتمدة
- • Bailey, D. H., & López de Prado, M. (2014). The Deflated Sharpe Ratio. The Journal of Portfolio Management.
- • López de Prado, M. (2018). Advances in Financial Machine Learning (CPCV). Wiley.
- • Interest Act of Canada (R.S.C., 1985, c. I-15, s. 6) & OSFI Guideline B-20.
- • Canadian Securities Administrators (CSA NI 81-101) & Canada Revenue Agency (CRA).