Enquête comptable SEC sur NVIDIA et départ de Jensen Huang : Risque de gouvernance et stress-test des marchés mondiaux
Décryptage factuel YMYL-safe de l'enquête SEC sur NVIDIA rapportée par Reuters le 20 nov. 2026 et du risque d'homme-clé : modélisation KaTeX du risque idiosyncratique vs systématique et stress-test d'un choc -14 % sur le S&P 500, Nasdaq et MSCI World.
Dernière révision méthodologique :

Recherche Quantitative · Lab Quant
Analyseur de Risque Multi-Stratégies
Photo : Dietmar Rabich — Wikimedia Commons (CC BY-SA 4.0)
DANS CET ARTICLE
Points clés à retenir (TL;DR)
- Le 20 novembre 2026, Reuters a rapporté l'ouverture d'une enquête comptable de la SEC sur NVIDIA parallèlement au départ de Jensen Huang ; une enquête réglementaire ne constitue toutefois ni une accusation formelle ni une preuve d'infraction.
- Le titre NVDA a reculé de ~13 % à 14 % sur la semaine, entraînant une onde de choc mondiale du Nasdaq (-5 % YTD) jusqu'aux indices asiatiques et européens de semi-conducteurs.
- En théorie financière, un portefeuille mondial pondéré par la capitalisation transforme un risque idiosyncratique de gouvernance en risque quasi systématique lorsque la pondération d'un seul émetteur dépasse 4 % à 8 %.
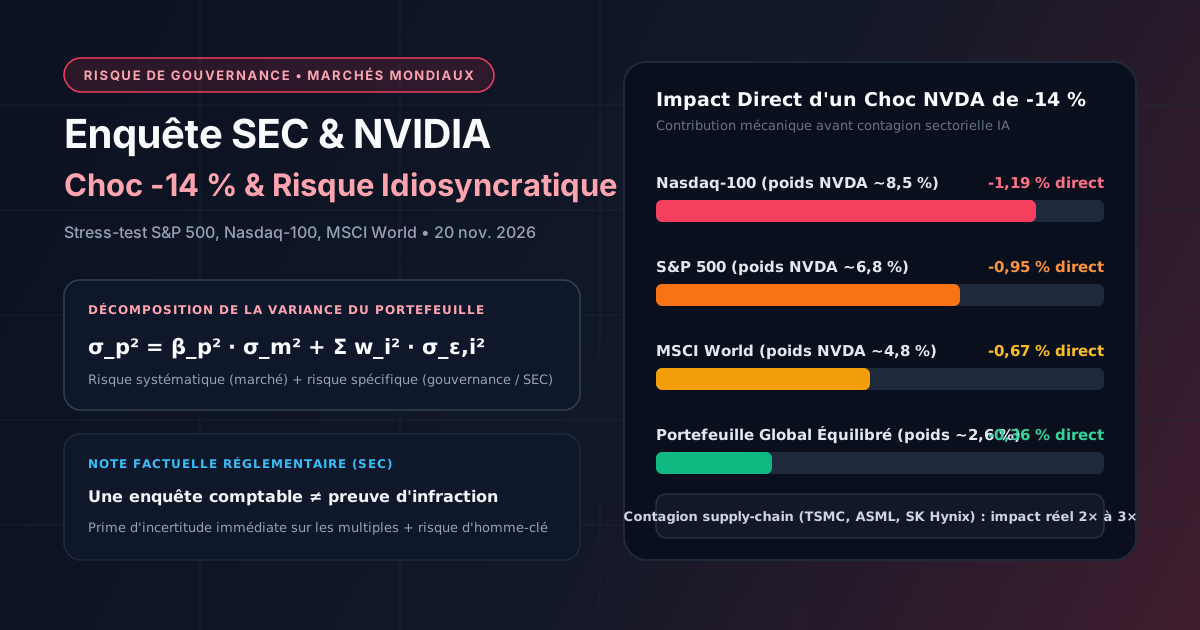
- Un stress-test quantitatif montre qu'un choc de -14 % sur NVDA retranche mécaniquement -1,19 % au Nasdaq-100, -0,95 % au S&P 500 et -0,67 % au MSCI World avant toute contagion sur la chaîne d'approvisionnement.
La séance du 20 novembre 2026 restera comme un moment charnière pour la gestion du risque des portefeuilles mondiaux. Selon une dépêche exclusive publiée par Reuters et relayée par les grandes rédactions économiques internationales (BBC, The Guardian), la U.S. Securities and Exchange Commission (SEC) aurait ouvert une enquête portant sur certaines pratiques comptables de NVIDIA Corporation (Nasdaq : NVDA), alors même que le marché digère l'annonce du départ de son cofondateur et PDG emblématique, Jensen Huang.
Avant toute interprétation boursière, la rigueur analytique et réglementaire impose un rappel fondamental : l'existence d'une enquête ou d'une demande d'informations de la SEC ne constitue en aucun cas une preuve d'irrégularité comptable, ni une mise en accusation formelle, ni la garantie d'une sanction future. Comme le rappelle le manuel d'application de la SEC (SEC Enforcement Manual), de nombreuses enquêtes préliminaires sont clôturées sans poursuite. Néanmoins, sur les marchés financiers mondiaux — de Wall Street à Francfort, Londres, Tokyo, Séoul et Toronto — les investisseurs n'attendent jamais l'issue juridique d'un dossier : ils intègrent immédiatement une prime d'incertitude de gouvernance et un risque d'homme-clé (key-person risk).
En cinq séances, le titre NVDA a cédé environ 13 % à 14 %, contribuant à faire glisser le Nasdaq Composite à -5 % depuis le début de l'année (YTD) et à déclencher des dégagements massifs sur l'ensemble de la chaîne mondiale de semi-conducteurs (Taïwan, Corée du Sud, Pays-Bas, Japon). Cet article propose un décryptage factuel de cette double secousse réglementaire et managériale, formalise mathématiquement la frontière entre risque idiosyncratique et risque systématique, et quantifie l'impact d'un stress-test de -14 % sur les grands indices internationaux.
Pour mesurer précisément la sensibilité de votre propre allocation mondiale aux chocs de concentration et de corrélation, vous pouvez exécuter un diagnostic complet sur notre Analyseur de Risque de Portefeuille.
1. Anatomie d'un double choc : incertitude comptable et risque d'homme-clé
Dans l'histoire financière moderne, deux catégories d'événements provoquent une compression quasi instantanée des multiples de valorisation (P/E et EV/EBITDA), indépendamment de la solidité des carnets de commandes à court terme :
- L'incertitude sur la reconnaissance des revenus et les transactions liées : lorsque la SEC examine la comptabilisation de contrats pluriannuels, d'accords de financement circulaire avec des fournisseurs de cloud ou de reconnaissance de chiffre d'affaires sur livraisons de grappes de serveurs, les investisseurs institutionnels (fonds de pension américains, fonds souverains européens et asiatiques) appliquent immédiatement une décote de prudence. L'incertitude portant sur l'intégrité des flux comptables empêche les analystes de valider les prévisions de bénéfices par action (BPA), ce qui augmente mécaniquement la prime de risque actions (Equity Risk Premium, ERP) exigée sur le titre.
- Le risque d'homme-clé (Key-Person Risk) : pendant plus de trois décennies, Jensen Huang a incarné la vision stratégique de NVIDIA, notamment le pari précoce sur l'architecture logicielle CUDA qui a forgé le rempart concurrentiel (moat) de l'entreprise. Une transition de direction au moment précis où la concurrence des puces propriétaires (ASICs de Google et Amazon) s'intensifie soulève une question classique de gouvernance d'entreprise : quelle fraction de la valorisation de NVIDIA reposait sur la continuité opérationnelle de son fondateur ?
Cette combinaison — enquête réglementaire non résolue + transition exécutive majeure — explique pourquoi la volatilité implicite des options sur NVDA a bondi et pourquoi la correction s'est propagée en quelques heures aux marchés européens (ASML à Amsterdam) et asiatiques (TSMC à Taipei, SK Hynix à Séoul, Advantest à Tokyo).
2. Modélisation mathématique : risque systématique vs risque idiosyncratique
Dans le modèle de marché à un facteur issu du CAPM (Capital Asset Pricing Model), le rendement excédentaire d'un titre se décompose en une composante systématique liée au marché mondial et une composante idiosyncratique (spécifique à l'émetteur) , supposée de moyenne nulle et non corrélée au marché :
Pour un portefeuille international composé de titres de pondérations (), la variance totale du portefeuille se scinde exactement en deux termes :
où désigne le bêta global du portefeuille et la variance spécifique du titre .
L'enseignement classique de la théorie moderne du portefeuille (Markowitz, Sharpe) stipule que dans un indice mondial comprenant 1 500 à 3 000 actions équipondérées (), le second terme tend vers zéro : . Le risque de gouvernance d'une seule société est alors censé être diversifiable sans coût.
Or, la pondération par capitalisation boursière brise cette hypothèse lorsque atteint 4,8 % à 8,5 % et que explose. En outre, la contribution marginale au risque (Marginal Contribution to Risk, MCR) d'un actif dans une matrice de covariance s'écrit :
Comme la volatilité annualisée de NVIDIA ( à en régime de stress) est trois à quatre fois supérieure à celle d'un indice mondial diversifié ( à ), sa contribution réelle au risque total () atteint fréquemment 12 % à 20 % de la variance totale d'un indice américain ou technologique — bien au-delà de son poids comptable. Un choc de gouvernance censé être « idiosyncratique » devient ainsi un événement macroéconomique mondial.
3. Stress-test quantitatif : transmission d'un choc de -14 % sur les indices mondiaux
Pour évaluer l'exposition réelle des investisseurs basés aux États-Unis, en Europe, en Asie et au Canada, décomposons l'impact d'une chute hebdomadaire de en deux étages :
- L'impact mécanique direct : (en supposant tous les autres titres inchangés).
- L'impact total avec contagion sectorielle : , où capte la sensibilité conditionnelle des fournisseurs de fonderie, de mémoire HBM, de lithographie et des hyperscalers cloud.
Le tableau ci-dessous synthétise ce stress-test sur cinq indices de référence mondiaux :
| Indice / Portefeuille de référence | Zone cible | Poids indicatif NVDA () | Choc direct (-14 % NVDA) | Choc estimé avec contagion IA/Semi | Niveau de vulnérabilité gouvernance |
|---|---|---|---|---|---|
| Nasdaq-100 (QQQ / ZNQ / EQQQ) | US / Global Tech | ~8,5 % | -1,19 % | -3,2 % à -4,1 % | Critique (double concentration) |
| S&P 500 (SPY / VOO / CSPX / VFV) | États-Unis | ~6,8 % | -0,95 % | -2,1 % à -2,8 % | Élevée (dominance Top 7) |
| MSCI World (IWDA / URTH / XWD) | Europe / Global | ~4,8 % | -0,67 % | -1,5 % à -2,1 % | Modérée à élevée (~70 % US) |
| FTSE All-World / XEQT / VWCE | Global / Canada | ~2,6 % à 3,9 % | -0,36 % à -0,55 % | -1,1 % à -1,6 % | Modérée (amortisseur multi-régions) |
| MSCI World Equal Weight | Global équipondéré | ~0,07 % | -0,01 % | -0,3 % à -0,6 % | Faible (vraie diversification) |
Deux résultats ressortent nettement pour l'investisseur international :
- Un investisseur européen détenant un FNB UCITS MSCI World (comme
IWDAouSWDA) ou un investisseur nord-américain détenant le S&P 500 subit une ponction non négligeable sur un seul dossier réglementaire, même sans posséder une seule action individuelle de NVIDIA. - Les indices asiatiques fortement exposés au matériel IA (Taïwan via TSMC, Corée du Sud via SK Hynix et Samsung Electronics) subissent paradoxalement un choc de second tour encore plus violent que l'Europe continentale, car leurs carnets de commandes dépendent directement du rythme d'expédition des architectures GPU de nouvelle génération.
4. Comment les investisseurs mondiaux auditeront leur risque de gouvernance
Face à une situation évolutive comme celle du 20 novembre 2026, l'approche quantitative se distingue de la réaction émotionnelle par trois disciplines vérifiables :
- Mesurer la contribution marginale au risque plutôt que les titres de presse : dans un portefeuille mondial, savoir qu'un titre pèse « 5 % » ne suffit pas ; il faut connaître sa contribution à la Value at Risk (VaR) et au Maximum Drawdown en cas de corrélation de crise (). Notre Analyseur de Risque de Portefeuille permet de simuler ces scénarios de stress multi-actifs.
- Distinguer le risque réglementaire transitoire du risque fondamental permanent : historiquement, les enquêtes SEC aboutissent à des issues très hétérogènes — allant d'une clôture sans suite ou d'une amende administrative mineure jusqu'à des retraitements comptables majeurs (restatements). Surpondérer ou liquider dans la panique sans cadre de gestion du risque expose l'investisseur au biais comportemental de vente au creux de liquidité.
- Évaluer la diversification réelle (facteurs, devises et pondérations) : combiner une poche indicielle pondérée par la capitalisation avec des actifs faiblement corrélés au cycle CapEx IA (obligations souveraines de qualité, actions internationales value ou indices équipondérés) réduit mécaniquement l'exposant dans l'équation de variance.
L'épisode du 20 novembre 2026 rappelle une vérité intemporelle de la finance institutionnelle : la qualité technologique d'une entreprise ne supprime jamais le risque de gouvernance, et seule la structure mathématique du portefeuille protège contre l'imprévisible.
Sources primaires et références institutionnelles
- Reuters (20 novembre 2026) — Dépêches de marché sur l'enquête comptable de la SEC visant NVIDIA, la transition de direction de Jensen Huang et le repli hebdomadaire de ~13 %–14 % du titre.
- U.S. Securities and Exchange Commission (SEC) — Division of Enforcement — Enforcement Manual (cadre procédural précisant qu'une enquête formelle ou informelle ne préjuge d'aucune violation de la loi fédérale sur les valeurs mobilières) et NVIDIA Corporation Form 10-K (EDGAR).
- BBC News & The Guardian (novembre 2026) — Analyses internationales sur l'onde de choc du secteur technologique américain vers les bourses européennes et asiatiques.
- MSCI Inc. & S&P Dow Jones Indices — MSCI World Index Factsheet et S&P 500 Index Methodology (mécanique de pondération par capitalisation ajustée au flottant et concentration des dix premiers constituants).
Avertissement analytique : Cet article est rédigé exclusivement à des fins d'information économique et d'éducation financière quantitative. Une enquête réglementaire rapportée par la presse ne constitue pas une preuve d'infraction. Ce contenu ne représente aucun conseil financier personnalisé ni aucune recommandation d'achat, de vente ou de conservation de titres.
Analyseur de Risque Multi-Stratégies
Calculez corrélation de Pearson, bénéfice réel de diversification, drawdown conjoint et Sharpe du portefeuille.
Auditer un portefeuilleAuteur & Responsable Méthodologique
Alain Legrand
Fondateur & Ingénieur Financier Quantitatif · TrueVerdikt
Ingénieur financier indépendant basé au Québec (Canada), Alain Legrand conçoit et audite les modèles déterministes de TrueVerdikt : comparaison des frais RFG Série A/F et FNB TSX, arbitrage fiscal REER/CELIAPP, actuariat hypothécaire canadien et détection statistique du surapprentissage (Deflated Sharpe Ratio & CPCV).
Sources primaires & références vérifiées
- BSIF (OSFI) — Ligne directrice B-20 — Pratiques et procédures saines en matière de souscription de prêts hypothécaires résidentiels et test de tension (stress-test).
- ARC (CRA) — CELIAPP, REER & RAP — Plafonds officiels de cotisation (8 000 $/an, 40 000 $ à vie pour le CELIAPP), déductions fiscales et règles du RAP.
- CIFSC — Comité des normes des fonds d'investissement du Canada — Catégorisation normalisée des fonds communs de placement et FNB canadiens utilisée dans notre comparateur RFG.
- Bailey & López de Prado (2014) — The Deflated Sharpe Ratio — Correcting for Selection Bias, Backtest Overfitting, and Non-Normality. The Journal of Portfolio Management, 40(5), 94–107 (SSRN).
Position sizing en crypto : pourquoi le critère de Kelly classique échoue face à la volatilité extrême
Ratio de Sortino vs ratio de Sharpe : lequel choisir ?
