مخاطر الصرف في المحفظة: فهم وإدارة التعرض للعملات
تُعد مخاطر الصرف في المحفظة إحدى تلك الحقائق التي يكتشفها كثير من المستثمرين الأفراد متأخرًا: امتلاك أصول مقومة بعملة أجنبية يعني أن العائد النهائي، بعد تحويله إلى العملة المرجعية للمستثمر، لا يعتمد فقط على الأصل نفسه، بل أيضًا على تطور سعر الصرف بين العملتين. المستثمر الأوروبي الذي يشتري صندوق مؤشرات على الأسهم الأمريكية لا يشتري فقط التعرض للسوق الأمريكية: إنه يشتري ضمنيًا أيضًا التعرض للدولار.
غالبًا ما يُستهان بهذا البُعد، رغم أنه وحده قادر على تحويل عائد إيجابي إلى خسارة، أو على العكس تضخيم ربح قوي بالفعل. فهم هذه الآلية وعواقبها الرقمية والأدوات المتاحة لإدارتها أمر أساسي لكل من يبني محفظة متنوعة دوليًا.
ما هي مخاطر الصرف فعليًا
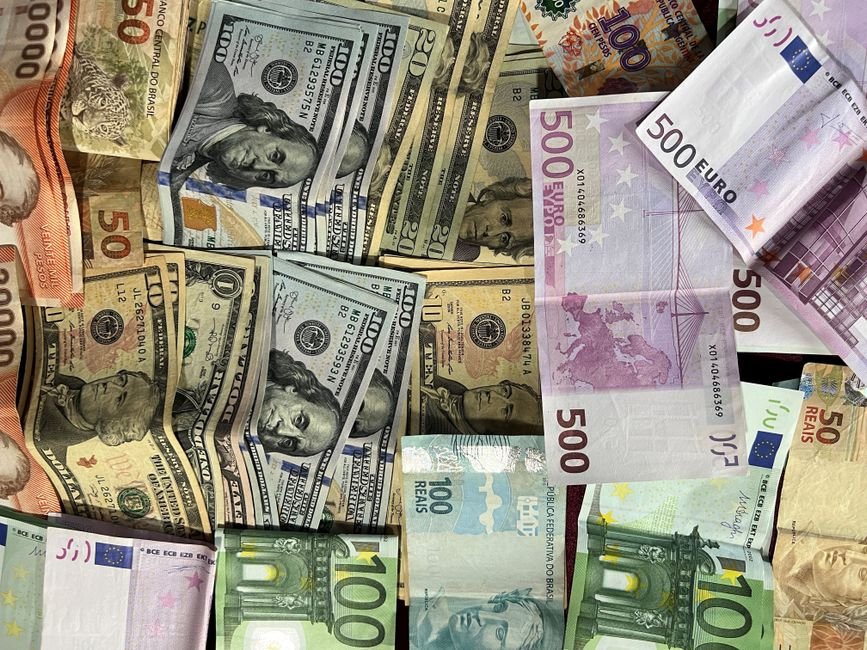
تشير مخاطر الصرف إلى عدم اليقين بشأن قيمة أصل مقوم بعملة أخرى، معبرًا عنها بعملة المستثمر المرجعية. لنأخذ الحالة النموذجية لمستثمر مقيم في منطقة اليورو يمتلك صندوق مؤشرات يتتبع مؤشرًا أمريكيًا مسعرًا بالدولار. العائد النهائي الذي يحصل عليه، بعد تحويله إلى يورو، ينتج عن مزيج عاملين مختلفين: أداء المؤشر الأمريكي بالدولار، وتغير سعر صرف اليورو/الدولار خلال فترة الاحتفاظ.
هذان المكونان ليسا مرتبطين بشكل مستقر عبر الزمن. يمكن أن يعزز أحدهما الآخر، أو يعوض أحدهما الآخر جزئيًا، أو حتى يتعارضا تمامًا حسب ظروف السوق.
مثال رقمي لتصور الآلية بوضوح
لنفترض أن مستثمرًا أوروبيًا يضع 10,000 يورو في صندوق مؤشرات أمريكي غير مغطى عندما تساوي اليورو الواحد 1.10 دولار. يحصل بذلك على تعرض يقارب 11,000 دولار. خلال عام واحد، يرتفع المؤشر الأساسي بنسبة 12% بالدولار، مما يرفع قيمة المركز إلى نحو 12,320 دولارًا.
إذا ارتفعت قيمة اليورو مقابل الدولار خلال نفس الفترة وأصبح الأمر يتطلب 1.20 دولار لكل يورو، فإن التحويل إلى اليورو يعطي نحو 10,267 يورو - أي ربح صافٍ بنسبة 2.7% فقط، بعيدًا جدًا عن الـ 12% المعروضة بالدولار. لقد التهم ارتفاع اليورو جزءًا كبيرًا من عائد الأصل الأساسي.
مصدر العائد باليورو
وعلى العكس، لو انخفضت قيمة اليورو خلال الفترة، لكان نفس العائد البالغ 12% بالدولار قد تحول إلى ربح أعلى بكثير بعد التحويل إلى اليورو. يمكن لنفس هذه الآلية أيضًا أن تحول عائدًا سلبيًا بالدولار إلى ربح إيجابي باليورو، أو العكس: مخاطر الصرف ليست أحادية الاتجاه، بل يمكن أن تعمل في كلا الاتجاهين حسب الفترة المدروسة.
صناديق مؤشرات مغطاة مقابل غير مغطاة: ما الفرق
في مواجهة هذه المخاطر، تقدم صناعة إدارة الأصول نسخًا يُطلق عليها "مغطاة" (hedged) من العديد من صناديق المؤشرات الدولية. تستخدم هذه الصناديق أدوات مالية، عادة عقودًا آجلة على العملات، لتحييد أثر تقلبات الصرف قدر الإمكان، بهدف تقديم عائد للمستثمر قريب من عائد الأصل الأساسي بعملته الأصلية.
تكلفة التغطية
هذه الحماية ليست مجانية. تولّد تغطية الصرف تكاليف معاملات متكررة، بالإضافة إلى فارق سعر الفائدة بين العملتين المعنيتين (ما يُعرف بتكلفة الحمل)، والذي يمكن أن يكون إيجابيًا أو سلبيًا حسب ظروف السوق النقدية السائدة. على المدى الطويل، يمكن أن تمثل هذه التكاليف عبئًا معتبرًا على الأداء، خاصة عندما تتباعد أسعار الفائدة بشكل كبير بين المنطقتين النقديتين.
تتبع غير مثالي أبدًا
كما أن تغطية الصرف ليست مثالية أبدًا: فهي تعتمد على أدوات يجب تعديل آجالها ومبالغها بانتظام (إعادة التوازن)، مما يُدخل فارق تتبع طفيف بين الأداء النظري المتوقع والأداء الفعلي الذي يحققه الصندوق.
متى تكون تغطية الصرف منطقية بشكل عام
حالة السندات الدولية
بالنسبة للاستثمارات في السندات الدولية، غالبًا ما تُعتبر تغطية الصرف ذات صلة خاصة. السندات، وخاصة عالية الجودة وقصيرة أو متوسطة الأجل، تقدم عوائد متوقعة متواضعة نسبيًا. ومع ذلك، يمكن أن يتجاوز تقلب العملات بكثير عائد السند نفسه. دون تغطية، يمكن لمخاطر الصرف أن تهيمن تمامًا على ملف مخاطر استثمار سندي دولي، مما يتعارض مع هدف الاستقرار الذي يُبحث عنه عادة في هذا النوع من الأصول.
حالة الأسهم الدولية على المدى الطويل: جدل معروف
بالنسبة للأسهم المحتفظ بها لفترات طويلة، المسألة أكثر جدلاً. يشير جزء من الأدبيات الأكاديمية وممارسات إدارة المحافظ إلى أن آثار الصرف تميل إلى التلاشي، أو حتى التعويض جزئيًا، على آفاق طويلة - عدة عقود - نظرًا لأن العملات كثيرًا ما تتقلب حول اتجاه متوسط الأجل دون انحراف دائم متطرف. هذه الملاحظة، المعروفة أحيانًا بالتخفيف الطبيعي طويل الأجل لمخاطر صرف الأسهم، تبقى مع ذلك موضوع جدل بين الممارسين، وليست بأي حال يقينًا قابلاً للتطبيق على جميع تشكيلات السوق أو آفاق الاستثمار.
لا يُقصد بهذا سوى عرض جدل قائم في الأدبيات المالية، وليس نصيحة شخصية: كل وضع وأفق وقدرة على تحمل المخاطر يستدعي تحليلاً خاصًا به.
الأسئلة التي يجب طرحها قبل الاختيار بين المغطى وغير المغطى
ما هو أفق الاحتفاظ المتوخى
كلما كان الأفق أقصر، كلما زاد ثقل مخاطر الصرف على النتيجة النهائية، مما يميل عمومًا لصالح التغطية للاستثمارات قصيرة أو متوسطة الأجل. على أفق طويل جدًا، تضعف حجة التغطية بالنسبة لأصول الأسهم، بينما تبقى ذات صلة بالنسبة للسندات.
ما هي طبيعة الأصل الأساسي
السندات، بعائدها المتوقع الأقل والأكثر استقرارًا، تتحمل مخاطر صرف غير مُدارة بشكل أسوأ من الأسهم، التي يكون تقلبها الخاص أعلى بالفعل ويمكن أن يخفف إحصائيًا من أثر العملات.
هل المحفظة الإجمالية متنوعة بالفعل عبر العملات
المستثمر الذي يمتلك بالفعل أصولًا بعملات مختلفة في مكان آخر يستفيد من شكل من أشكال التنويع الطبيعي لمخاطر الصرف، مما قد يقلل من الحاجة إلى تغطية كل مركز على حدة.
ما هي التكلفة الحقيقية للتغطية المتاحة
يجب فحص فارق سعر الفائدة بين العملتين المعنيتين قبل اختيار صندوق مؤشرات مغطى: في بعض تشكيلات السوق، يمكن أن تكون هذه التكلفة كبيرة وتستحق الموازنة مع فائدة تقليل التقلب المنشودة.
الخلاصة
مخاطر الصرف في المحفظة ليست تفصيلاً تقنيًا يُتجاهل، ولا قدرًا محتومًا يجب إزالته بشكل منهجي بأي ثمن: إنها مكون أصيل من ملف مخاطر أي محفظة دولية، يستحق أن يُفهم قبل أن يُدار. بين الصناديق المغطاة وغير المغطاة، بين السندات والأسهم، بين الآفاق القصيرة والطويلة، تعتمد الإجابة على تحليل خاص بكل وضع - وليس أبدًا على قاعدة عالمية.
لتصور أفضل لكيفية تأثير تقلبات الصرف تاريخيًا على مختلف فئات الأصول، تتيح أدوات المحاكاة المتوفرة على /outils من TrueVerdikt استكشاف هذه الديناميكيات بطريقة تعليمية، دون أن تحل محل استشارة شخصية.
من النظرية إلى التطبيق
افهم الأسواق وابنِ توزيعًا للأصول: صناديق قطاعية أم مؤشرية، إعادة التوازن، مخاطر الصرف وقراءة دورات السوق.
ابنِ خطة صناديق مؤشرات