صندوق ETF قطاعي مقابل صندوق ETF مؤشري: أيّهما تختار لمحفظتك؟
أدى انتشار صناديق ETF إلى إتاحة الوصول إلى استراتيجيات استثمار كانت حكرًا على المحترفين. ومن بين الخيارات المتاحة أمام المستثمر الفردي، يُعد التمييز بين صندوق ETF مؤشري واسع وصندوق ETF قطاعي من أهم القرارات الهيكلية في بناء المحفظة — ومع ذلك من أكثرها سوء فهم.
قد يبدو صندوق ETF القطاعي جذابًا عندما يحقق قطاع مثل التكنولوجيا أو الصحة عوائد مذهلة. لكن هذا التركيز له ثمن من حيث المخاطر يجب قياسه بعناية قبل الاستثمار.
فلسفتان مختلفتان في البناء
يعيد صندوق ETF المؤشري الواسع تكرار مؤشر سوق كامل، مثل مؤشر أسهم عالمي أو وطني يضم مئات بل آلاف الشركات موزعة على جميع القطاعات الاقتصادية. غايته التقاط متوسط أداء الاقتصاد ككل، مع تنويع داخلي مرتفع جدًا.
أما صندوق ETF القطاعي، فيعيد على العكس تكرار سلة من الشركات التابعة لقطاع نشاط واحد: التكنولوجيا، الصحة، الطاقة، المالية، السلع الاستهلاكية الكمالية، إلخ. يتيح للمستثمر التعبير عن قناعة محددة بشأن الأداء المستقبلي لصناعة معينة، بدلًا من المراهنة على الاقتصاد ككل.
تعرض جذري مختلف للمخاطر
لهذا الاختلاف في البناء آثار عميقة على ملف المخاطر. في صندوق ETF المؤشري الواسع، تُعوَّض التحركات السلبية في قطاع ما إلى حد كبير بأداء القطاعات الأخرى. أما في صندوق ETF القطاعي، فلا يوجد أي ماص صدمات من هذا النوع: أداء الصندوق مرتبط مباشرة وكليًا بمصير القطاع المختار.
المفاضلة بين المخاطر والعائد
إمكانية ربح أعلى
عندما يمر قطاع بدورة نمو قوية — مدفوعة مثلًا باختراق تكنولوجي كبير أو تحول تنظيمي مواتٍ — يمكن لصندوق ETF قطاعي مركّز أن يحقق عوائد أعلى بكثير من مؤشر واسع، تحديدًا لأنه لا يخفف هذا الأداء عبر السوق بأكمله.
تقلب وارتباط داخلي أعلى
لهذه الإمكانية مقابل مباشر: تقلب صندوق ETF القطاعي أعلى هيكليًا من تقلب مؤشر متنوع. تميل الشركات ضمن نفس الصناعة إلى التفاعل بشكل مماثل مع نفس الصدمات الاقتصادية الكلية أو التنظيمية أو التكنولوجية، مما يخلق ارتباطًا داخليًا مرتفعًا ضمن الصندوق — عكس تأثير التنويع المنشود عند بناء محفظة إجمالية.
هشاشة أمام الصدمات القطاعية الخاصة
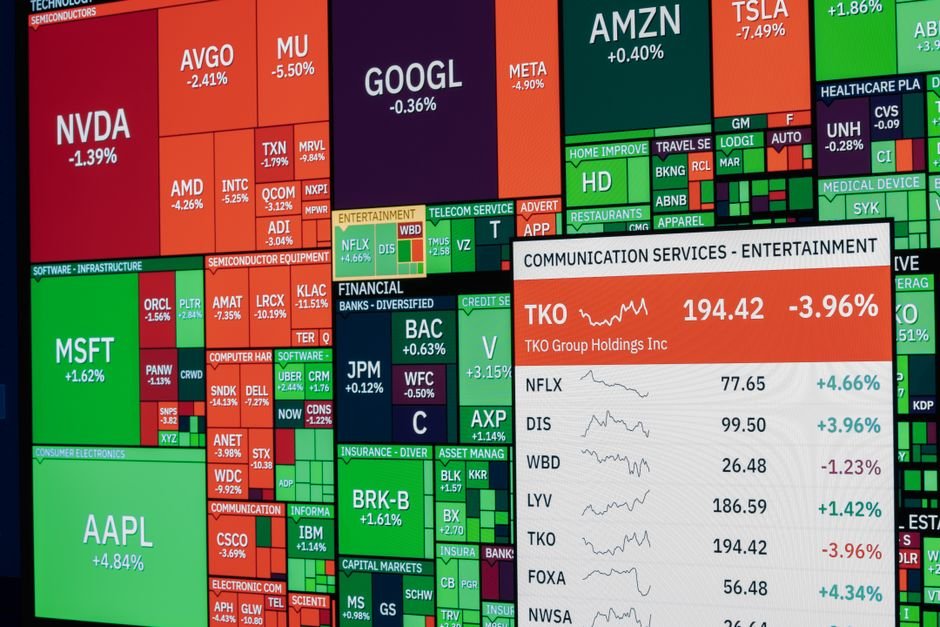
يتعرض صندوق ETF القطاعي أيضًا لمخاطر خاصة بالقطاع نفسه: تشديد تنظيمي في الصحة، أو انخفاض أسعار الطاقة، أو انقطاع سلسلة التوريد في التكنولوجيا، يمكن أن يضرب الصندوق بأكمله في آن واحد، دون أن يعوّض أي مكوّن آخر من القطاع هذه الصدمة.
مركز المحفظة أم تخصيص فرعي؟
أكثر ممارسات إدارة المحافظ شيوعًا هي استخدام صندوق ETF مؤشري واسع كمركز للمحفظة — أي أكبر مكوناتها وزنًا، المفترض أن يلتقط النمو الاقتصادي العام بمخاطر محكومة — مع تخصيص صناديق ETF القطاعية لدور فرعي، أي تخصيص أصغر يهدف إلى التعبير عن قناعات تكتيكية أو موضوعية محددة.
لماذا يبقى المؤشري الأساس المنطقي
يوفر صندوق ETF المؤشري الواسع تنويعًا يقلّل آليًا من المخاطر غير المنهجية، أي تلك الخاصة بشركة أو قطاع بعينه. بالنسبة لغالبية المستثمرين، الذين هدفهم الأساسي هو التقاط النمو الاقتصادي طويل الأجل بأدنى قدر من تعقيد الإدارة، يمثل هذا التنويع نقطة انطلاق أكثر متانة من التركيز القطاعي.
متى يكون التخصيص القطاعي الفرعي منطقيًا
يمكن أن يكون صندوق ETF القطاعي مفيدًا عندما يرغب المستثمر في ترجيح قناعة محددة — مثل اتجاه ديموغرافي مواتٍ للصحة، أو تحول في الطاقة يفضّل بنى تحتية معينة — مع الحفاظ على مركز متنوع يحد من تأثير خطأ في القناعة على المحفظة الإجمالية.
مثال رقمي: محفظتان أمام صدمة قطاعية
لنقارن محفظتين بقيمة 10,000 يورو، استُثمرتا قبل عام من صدمة قطاعية تضرب التكنولوجيا بشدة، حيث تنخفض بنسبة 35% خلال أشهر قليلة، بينما لا يتراجع مؤشر واسع سوى بنسبة 12% خلال نفس الفترة، مدعومًا بالمرونة النسبية لقطاعات أخرى مثل الصحة والسلع الاستهلاكية الأساسية.
محفظة 100% في قطاع التكنولوجيا
محفظة مستثمرة بالكامل في صندوق ETF تكنولوجي ستنخفض قيمتها إلى نحو 6,500 يورو، أي خسارة قدرها 3,500 يورو. أي تعافٍ لاحق سيحتاج إلى سد فجوة أكبر نسبيًا للعودة إلى رأس المال الأولي.
محفظة متنوعة في صندوق ETF مؤشري واسع
نفس رأس المال المستثمر في صندوق ETF مؤشري واسع، حيث لا تمثل التكنولوجيا سوى جزء من الوزن الإجمالي (نحو 25% في العديد من المؤشرات العالمية)، سيشهد تراجعًا أكثر اعتدالًا بكثير، نحو 12%، أي خسارة قدرها 1,200 يورو. بقية المحفظة، الموزعة على قطاعات أخرى لم تتأثر بالصدمة، تمتص جزءًا كبيرًا من الانخفاض.
10,000 يورو في مواجهة صدمة في قطاع التكنولوجيا
يوضح هذا التمرين البسيط لماذا يضخّم التركيز القطاعي آليًا فترات الانخفاض (drawdown) بقدر ما يضخّم فترات الارتفاع، وهي ظاهرة محورية في إدارة المخاطر.
أسئلة العناية الواجبة قبل إضافة صندوق ETF قطاعي
رسوم الإدارة
تُظهر صناديق ETF القطاعية عمومًا رسوم إدارة (TER) أعلى من صناديق ETF المؤشرية الواسعة، بسبب إدارة أكثر تخصصًا وأصول مُدارة غالبًا أصغر. يجب أن تُبرَّر هذه التكلفة الإضافية بالقناعة القطاعية وألا تُهمَل لصالح إمكانية الأداء المعلنة وحدها.
التركيز الداخلي ضمن القطاع
لا تتساوى جميع صناديق ETF القطاعية من حيث التنويع الداخلي: بعضها مركّز بشدة على عدد قليل من الشركات الكبيرة جدًا التي تمثل حصة غير متناسبة من مؤشر القطاع، مما يعيد إدخال مخاطر خاصة بشركات معينة داخل الصندوق القطاعي نفسه.
سيولة الصندوق
قد يُظهر صندوق ETF قطاعي متخصص أحجام تداول أقل من صندوق ETF مؤشري واسع، ما قد يترجم إلى فروقات أسعار أكبر عند الشراء والبيع، وهو عامل تكلفة غالبًا ما يُقلَّل المستثمرون الأفراد من شأنه.
خلاصة
الاختيار بين صندوق ETF القطاعي والمؤشري ليس مسألة تفوق مطلق بل مسألة دور ضمن المحفظة الإجمالية. يمثل المؤشري الواسع عمومًا الأساس المنطقي لغالبية المستثمرين، بينما يمكن للقطاعي أن يلعب دورًا فرعيًا للتعبير عن قناعات محددة، شريطة قياس أثره على المخاطر الإجمالية بدقة.
لمقارنة التقلب التاريخي والتركيبة القطاعية لصناديق ETF مختلفة قبل بناء توزيعك، تتيح لك الأدوات المجانية المتاحة على /outils استكشاف هذه البيانات لأغراض تعليمية بحتة، دون أن تشكل أبدًا توصية استثمارية شخصية.
أسئلة شائعة
ما الفرق بين صندوق ETF القطاعي وصندوق ETF المؤشري؟
يتتبّع صندوق ETF المؤشري مؤشرًا واسعًا (MSCI World أو S&P 500) يغطي قطاعات ودولًا عديدة، بينما لا يتتبّع الصندوق القطاعي إلا جزءًا من الاقتصاد مثل التكنولوجيا أو الصحة. الأول يوزّع المخاطرة، والثاني يركّزها على محرّك أداء واحد.
هل صندوق ETF القطاعي أخطر من المؤشري؟
في الغالب نعم: عدد أقل من الأسهم والتعرض لقطاع واحد يعنيان تقلبًا أعلى وانخفاضات أعمق عند صدمة تخص ذلك القطاع. كما تميل أسهم القطاع الواحد إلى الهبوط معًا، ما يُضعف أثر التنويع الداخلي.
هل ينبغي إدراج صناديق ETF القطاعية في محفظة متنوعة؟
من المقاربات الشائعة الإبقاء على صندوق مؤشري واسع كنواة للمحفظة، وحصر الصناديق القطاعية في حصة «تابعة» صغيرة. يسمح ذلك بالتعبير عن قناعة بقطاع ما دون أن يهدد ضعف أدائه المحتمل التوزيع بأكمله.
كيف تقارن بين صندوقَي ETF قبل الاستثمار؟
انظر إلى الرسوم الجارية (TER)، وفارق التتبع عن المؤشر، والسيولة، وطريقة المحاكاة، ووزن أكبر عشرة مراكز. وفي الصندوق القطاعي تحقّق أيضًا من التركّز الداخلي: قد تمثّل بضع شركات حصة كبيرة جدًا من الصندوق.
هل يمكن لصندوق ETF قطاعي أن يحلّ محل صندوق عالمي؟
ليس من حيث التنويع: فالصندوق القطاعي يعتمد على صحة جزء واحد من الاقتصاد، بينما يوزّع الصندوق العالمي التعرض على آلاف الشركات. استبدال أحدهما بالآخر يغيّر جذريًا ملف مخاطر المحفظة.
من النظرية إلى التطبيق
افهم الأسواق وابنِ توزيعًا للأصول: صناديق قطاعية أم مؤشرية، إعادة التوازن، مخاطر الصرف وقراءة دورات السوق.
ابنِ خطة صناديق مؤشرات